 English

Выставка Africa Aerospace and Defence 2026, прошедшая в Претории с 16 по 20 сентября, стала серьёзным испытанием для амбиций России в расширении военно-технического сотрудничества в Африке — на фоне того, что российская оборонная промышленность вышла на существенно возросшие производственные мощности. Тринадцатая выставка AAD разместилась на авиабазе Уотерклуф и объединила аэрокосмическую, оборонную и охранные отрасли в пятидневной программе: три дня для специалистов и два дня открытого авиашоу. Власти ЮАР ожидали более 30 000 деловых посетителей и делегации из более чем 50 стран. Организаторы заявляли о более 250 экспонентах из 30 стран, тогда как в закупочном документе Armscor фигурировало свыше 450 компаний из тех же 30 стран.
Среди экспонентов были представлены компании из Южной Африки, России, Китая, Индии, Турции, Пакистана, Германии, Франции, Италии, США, Великобритании, Бразилии, Узбекистана, Канады, Японии, Южной Кореи и ряда других стран.
Россия представила на выставке одну из самых масштабных своих экспозиций в Африке. Объединённую российскую экспозицию организовал «Рособоронэкспорт» (входит в Ростех): в ней было представлено 494 экспоната, 30 из которых — продукция военного назначения.
Ассортимент подчёркивал разносторонний характер российского предложения: в экспозиции были беспилотные системы, стрелковое оружие, противотанковые средства, вертолёты, учебно‑боевые самолёты, морские катера, авиационные средства поражения и специализированное оборудование безопасности. Такой широкий охват показал, что Россия не делает ставку на отдельную категорию продукции, а предлагает комплексные решения.
Не менее значимым оказался и коммерческий вектор. По данным «Рособоронэкспорта», компания реализует или готовит к запуску свыше 20 проектов в Африке — они связаны с техническим обслуживанием, ремонтом и локализацией производства для сухопутных войск, ВМС, ВВС и сил ПВО.
Это отражает трансформацию экономической модели сотрудничества. Если раньше взаимодействие строилось преимущественно по схеме «производство в России — импорт в Африку», то сейчас формируется более протяжённая промышленная цепочка. В её рамках российские компании могут поставлять не только платформы, комплектующие и боеприпасы, но и услуги — от техобслуживания и обучения до передачи технической документации, ремонтных работ и, в перспективе, лицензированного производства.
Международный авиасалон El Alamein 2026 в Египте и российское присутствие
Второй Международный авиасалон El Alamein, прошедший 8–10 сентября 2026 года в одноимённом аэропорту на севере Египта, собрал 250 компаний из 50 стран и 135 летательных аппаратов. Выставка укрепила позиции Египта как потенциальных ворот на оборонные рынки Африки и Ближнего Востока.
Россия развернула одну из крупнейших национальных экспозиций. 35 организаций оборонной промышленности представили более 500 образцов продукции военного назначения, включая свыше 80 отдельных систем и изделий. Экспозицию организовал «Рособоронэкспорт»; в ней участвовали Объединённая авиастроительная корпорация (ОАК), концерн ВКО «Алмаз-Антей», «Высокоточные комплексы», КБП, КБМ, корпорация «Тактическое ракетное вооружение» и «Швабе». Группа «Калашников» представила системы Lancet-E, KUB-10E / KUB-10ME / KUB-2E и связанные с ними беспилотные технологии.
Ключевым коммерческим событием стало объявление генерального директора «Рособоронэкспорта» Александра Михеева о первом экспортном контракте более чем на 10 учебно-боевых самолётов Як-130М. Для модернизированной, ориентированной на боевое применение версии Як-130 это конкретный экспортный прорыв.
Россия также активно продвигала высокотехнологичную аэрокосмическую линейку. Экспортный истребитель пятого поколения Су-57Э дебютировал на африканском авиасалоне, участвовал в лётной программе и демонстрировался с современными средствами поражения, включая РВВ-МД2 и Х-69. Впервые показанные С-71М и С-71К сочетают характеристики крылатых ракет и сравнительно недорогих ударных беспилотников.
Среди других представленных систем — ударный вертолёт Ка-52Э, барражирующие боеприпасы Lancet-E и KUB, комплекс радиоэлектронной борьбы RUS-PE и средства противодействия БПЛА. Это подчёркивает растущий акцент России на беспилотной и противодроновой борьбе.
Выставка привлекла военные делегации и потенциальных заказчиков из Сьерра-Леоне, Танзании, Кувейта, а также значительные делегации Египта, Турции и ОАЭ. Коммерческие возможности России выходят за рамки отдельных контрактов на авиацию: сочетание боевой авиации, учебно-боевых машин, вертолётов, барражирующих боеприпасов, средств РЭБ и противодействия БПЛА позволяет «Рособоронэкспорту» и связанным производителям предлагать комплексные пакеты — вооружение, обучение, обслуживание, запасные части и техническую поддержку.
В 2026 году российское вооружение уже поставлялось более чем 20 иностранным заказчикам, и, по сообщениям, свыше 50% запланированной программы поставок было выполнено. На этом фоне Эль-Аламейн стал заметной площадкой для превращения демонстраций и первых контрактов в более широкие продажи, сервисное обслуживание и промышленные партнёрства в Африке и на Ближнем Востоке.
Беспилотники: новое российское предложение для Африки
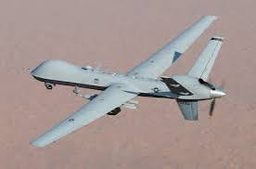
На выставке AAD 2026 ключевым технологическим трендом стало повышенное внимание к беспилотным системам и барражирующим боеприпасам — и российская экспозиция чётко отразила этот вектор.
В рамках экспозиции были представлены:
- разведывательно‑ударный комплекс Lancet‑E (разработка ZALA);
- разведывательный БПЛА «Скат‑350М» и барражирующий боеприпас KUB‑2E (в связке с концерном «Калашников»);
- разведывательно‑ударная система RUS‑PE;
- разведывательные БПЛА «Орлан‑10Э» и «Орлан‑30Э» производства Специального технологического центра.
Такая линейка отвечает растущим потребностям африканских вооружённых сил: страны региона заинтересованы в сравнительно недорогих средствах разведки и поражения, способных работать на обширных территориях без развитой инфраструктуры, необходимой для традиционной боевой авиации. При этом российская экспозиция делала акцент не на разрозненных системах, а на связке разведки и удара — то есть на сетевой концепции, где обнаружение и поражение целей обеспечивают взаимодополняющие беспилотники.
Особое место в экспортной стратегии России занимает Lancet‑E: Москва позиционирует его как систему, доработанную с учётом опыта реального применения.
Концерн «Калашников» использовал AAD 2026 для демонстрации расширенного семейства KUB. По словам Леонида Рокеаха, директора компании по экспорту беспилотных систем и барражирующих боеприпасов, интерес к линейке проявили многие африканские делегации. Он отметил, что привлекательность решений связана с относительно низкой стоимостью, а также простотой обучения и эксплуатации — это критично для стран с ограниченными оборонными бюджетами или нехваткой высококвалифицированных специалистов. Отдельное внимание компания уделила KUB‑10ME: заявленная дальность системы — свыше 100 км, масса боевой части — 11 кг. Такой продукт позволяет России занять нишу между средствами тактической разведки и более дорогими традиционными ударными платформами.
Коммерческое значение для Африки существенно. Россия больше не предлагает беспилотники как отдельные летательные аппараты — она продаёт целую цепочку: разведывательный БПЛА, барражирующий боеприпас, наземную инфраструктуру управления, обучение операторов, техническое обслуживание и регулярное снабжение боеприпасами. Это создаёт потенциальный повторяющийся поток доходов, выходящий за рамки первоначальной продажи техники.
Важный сигнал поступил и от Специального технологического центра. 18 сентября на выставке AAD 2026 компания подтвердила, что комплексы «Орлан-10Е» и «Орлан-30» уже эксплуатируются в Африке и показали себя в реальных условиях. Страны-заказчики не раскрываются из-за контрактных ограничений. Одновременно СТЦ сообщил об интересе нескольких африканских государств к сотрудничеству в области БПЛА и радиоэлектронной борьбы.
Таким образом, у России на континенте уже есть действующая эксплуатационная база — а не только расчёт на будущие закупки.
Стрелковое оружие — новый вектор выхода на африканские рынки
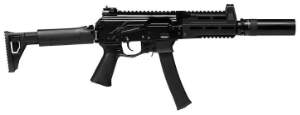
Второе крупное направление экспансии — российский сектор стрелкового оружия. На выставке «Калашников» представил широкую линейку систем: семейства АК‑19, АК‑203, АК‑204 и АК‑15, их укороченные версии АК‑15К и АК‑19К, пистолет‑пулемёт ППК‑20, пистолеты Лебедева и снайперскую винтовку СВЧ Чукавина.
Экономика этого сегмента принципиально отличается от рынка боевой авиации. Стрелковое оружие предполагает значительно большие объёмы поставок, более короткие циклы замены и устойчивый спрос не только на сами образцы, но и на боеприпасы, оптику, запасные части, сервисное обслуживание, а в перспективе — на лицензированное производство. Развивая этот подход, Россия дополнила линейку огнестрельного оружия тепловизионными прицелами «Атлас», «Фобос» и «Деймос», а также тепловизионной насадкой «Титан». Так предложение трансформируется из разовой продажи отдельного автомата в комплексный комплект пехотного оснащения.
Важным элементом этой стратегии стала первая в Африке презентация модернизированного РПГ‑29М. По данным Ростеха, пусковое устройство стало втрое легче базового РПГ‑29 и оснащено всесуточным тепловизионным прицелом с функциями управления огнём и расширенной номенклатурой боеприпасов. Для африканских вооружённых сил, действующих в сложной местности и регулярно ведущих ночные операции, снижение массы оборудования — существенный эксплуатационный фактор, напрямую влияющий на мобильность подразделений и, как следствие, на закупочные решения.
При этом ключевой промышленный вопрос уже не сводится к способности африканских стран закупать российские автоматы. Речь идёт о потенциале отдельных рынков со временем перейти к самостоятельному производству боеприпасов, ремонту, сборке или выпуску по лицензии. Важный сигнал на AAD подала южноафриканская оборонная компания Milkor: её генеральный директор Джексон Мампа отметил, что африканским производителям необходимы партнёрства со странами вроде России — многим отраслям континента пока не хватает отдельных компетенций для полностью самостоятельного цикла производства. Эту линию подтвердил и глава делегации «Рособоронэкспорта» Денис Гизунов, назвав локализацию производства и технологическое сотрудничество одними из ключевых направлений российского предложения.
Вертолёты и авиация
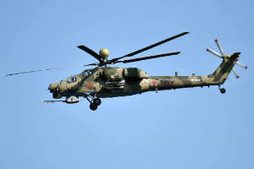
Российское авиационное предложение на выставке в Претории было сфокусировано на трёх ключевых платформах: военно‑транспортном вертолёте Ми‑171Ш, ударном вертолёте Ми‑28НЭ и учебно‑боевом самолёте Як‑130. Такое сочетание несёт не только тактическую, но и экономическую ценность — оно способно сформировать полноценную авиационную экосистему.
Каждая из платформ задаёт собственный сервисный контур. Ми‑171Ш как транспортная машина требует регулярного снабжения запасными частями и двигателями, технического обслуживания, капитального ремонта, а также подготовки лётного и наземного персонала. Ми‑28НЭ дополняет эту картину специализированным вооружением и особым профилем обслуживания, учитывающим ударную нагрузку и боевые режимы эксплуатации. Як‑130, в свою очередь, формирует устойчивый контур подготовки кадров: эксплуатация этого самолёта подразумевает постоянные программы обучения пилотов и инструкторов, тренажёрную подготовку и методическую поддержку. В совокупности это открывает для «Вертолётов России», Объединённой авиастроительной корпорации и других предприятий Ростеха возможность получать доход не только от поставок техники, но и от долгосрочных сервисных контрактов, поставок комплектующих и программ модернизации.
Особое значение в этой линейке имеет Як‑130 — платформа, которую Россия продолжает активно развивать. В июне 2025 года Як‑130М совершил первый полёт с модернизированным прицельным комплексом, усовершенствованным комплексом бортовой обороны и расширенными возможностями по применению вооружения. По данным Ростеха, самолёт уже эксплуатируется в России, а также военно‑воздушными силами ряда стран Африки и Азии. Наличие действующей африканской пользовательской базы создаёт прочную основу для будущего бизнеса: она может стать точкой роста для программ модернизации парка до версии Як‑130М, расширения тренажёрной инфраструктуры и углубления подготовки специалистов.
Ми‑171Ш опирается на ещё более зрелую производственную и эксплуатационную экосистему. Он входит в широкое семейство Ми‑8/17, которое имеет длительную историю международной эксплуатации. Это даёт России ощутимое преимущество в странах, где уже используются вертолёты советского или российского производства: там зачастую уже сформирован подготовленный обслуживающий персонал, развита соответствующая инфраструктура и накоплены технические компетенции. Такой «наследный» потенциал упрощает ввод новой техники, снижает порог входа для партнёров и повышает привлекательность долгосрочных контрактов на обслуживание и модернизацию.
Морская техника и оборудование для безопасности
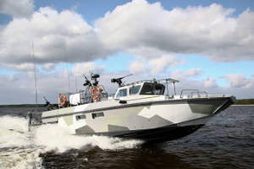
Скоростной транспортно‑десантный катер БК‑16Э позволил российской делегации выйти в сегмент морской безопасности и прибрежных операций. Катер многофункционален: он может служить командным пунктом, обеспечивать огневую поддержку, выполнять перевозку, поисково‑спасательные работы и медицинскую эвакуацию. В арсенал входят пулемёты калибров 12,7 и 7,62 мм, гранатомёты и дистанционно управляемые боевые модули.
Для стран Африки с протяжёнными береговыми линиями и развитыми речными системами БК‑16Э закрывает иной сегмент, чем крупные боевые корабли: он релевантен не только для обороны, но и для охраны границ, борьбы с контрабандой, задач спецподразделений, спасательных и правоохранительных операций.
Дополнительно Россия представила оборудование для обнаружения взрывчатых, химических, токсичных и биологических веществ, а также наркотиков. Это расширяет круг заказчиков — от министерств обороны до пограничных служб, полиции, таможни, аварийно‑спасательных ведомств и операторов критической инфраструктуры.
Промышленные мощности России создают новую производственную базу
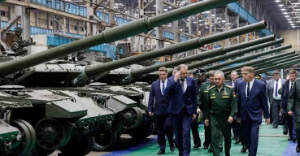
Проведение AAD 2026 совпало с важным заявлением президента Владимира Путина, сделанным 18 сентября — за день до российского Дня оружейника. Глава государства обозначил масштаб и динамику развития отечественного оборонно‑промышленного комплекса (ОПК).
По словам Путина, в состав ОПК входит свыше 5 000 организаций — от крупных промышленных холдингов до малых и средних предприятий, конструкторских бюро и инновационных центров. В отрасли занято более 3,5 млн человек. С начала специальной военной операции производство и поставки вооружений и боеприпасов, включая высокоточные ракеты и снаряды, выросли более чем в 22 раза. Существенно увеличилась и поставка отдельных категорий продукции: радиолокационных станций — почти в пять раз, бронетанкового вооружения — в 2,5 раза, а выпуск БПЛА — в несколько раз, по отдельным классам — в десятки раз.
Президент также подчеркнул, что оборонный сектор не только закрывает потребности Вооружённых сил и правоохранительных органов, но и активно выпускает гражданскую продукцию и изделия двойного назначения. Портфель экспортных заказов, по его оценке, превышает $70 млрд.
Для африканских рынков эти показатели имеют прежде всего промышленное значение. Рост производственных мощностей позволяет российским предприятиям одновременно обеспечивать внутренние потребности и выделять ресурсы на экспорт. Кроме того, масштабная производственная база создаёт основу для партнёрств в сфере локализации, выпуска запасных частей и технологического сотрудничества.
Путин отметил, что государство продолжит укреплять научный и производственный потенциал отрасли и поддерживать стабильную работу предприятий. Ключевая цель, по его словам, выходит за рамки военных поставок: она связана с достижением технологического и производственного суверенитета, а также с развитием гражданской и двуназначной продукции.
Африканский рынок остаётся конкурентным
Россия выходит на африканский оборонный рынок, который нельзя назвать свободным: он уже сформирован и заметно трансформируется. Согласно последним пятилетним данным SIPRI, импорт основных видов вооружений африканскими государствами сократился на 41 % в сравнении периодов 2016–2020 и 2021–2025 годов. При этом структура поставок остаётся разнородной: в 2021–2025 годах на долю США пришлось 19 % африканского импорта, Китая — 17 %, России — 15 %, Франции — 8,3 %.
Рынок существенно дифференцирован по регионам. Марокко и Алжир сохраняют статус крупнейших получателей вооружений на континенте, тогда как страны Африки к югу от Сахары, напротив, нарастили импорт на 13 % за те же два пятилетних периода. В этом субрегионе лидерами по объёмам поставок в 2021–2025 годах стали Нигерия, Сенегал и Мали.
На глобальном уровне позиции России в экспорте вооружений в объёмном выражении ослабли. По оценке SIPRI, российский экспорт основных видов вооружений сократился на 64 % между периодами 2016–2020 и 2021–2025 годов, а доля страны на мировом рынке упала с 21 % до 6,8 %. При этом 74 % российского экспорта за последний пятилетний период пришлось на Индию, Китай и Беларусь. В этих условиях Африка становится критически важным направлением для диверсификации экспортных потоков.
По данным «Рособоронэкспорта», Россия уже ведёт военно‑техническое сотрудничество более чем с 40 африканскими странами — это даёт производителям устойчивую сеть заказчиков и развитую базу сервисного обслуживания. Соответственно, зона потенциального роста связана не столько с заключением единичных крупных контрактов (например, на поставку самолётов), сколько с наращиванием малого и среднего повторяющегося бизнеса. К перспективным направлениям относятся поставки БПЛА, боеприпасов, оптики и средств радиоэлектронной борьбы, а также услуги по техническому обслуживанию, капитальному ремонту, обучению персонала и развитию местного производства.
Какова стоимость российского оборонно-промышленного присутствия в Африке?
Точную текущую стоимость российских оборонных активов, контрактов и промышленных проектов в отдельных африканских странах невозможно ответственно оценить по открытым данным. База SIPRI по поставкам вооружений измеряет объём передач основных обычных вооружений, а не их финансовую стоимость, а российские компании, как правило, не раскрывают стоимость чувствительных контрактов военно‑технического сотрудничества в разбивке по странам. Единственный надёжный публичный финансовый ориентир — историческая сумма более $1,7 млрд по контрактам, подписанным «Рособоронэкспортом» в Центральной, Западной и Южной Африке в 2020 году и начале 2021 года, когда портфель заказов охватывал 17 стран этих субрегионов. Однако это не текущая стоимость российского оборонного экспорта в Африку, а устаревший показатель контрактного потока.
На уровне континента товарооборот Россия–Африка достиг $27,7 млрд в 2025 году, но в эту сумму входят энергетика, сырьё, машиностроение, продовольствие, транспорт и прочая гражданская торговля — использовать её как оценку оборонного рынка нельзя. Аналогично, глобальный портфель экспортных заказов российской оборонной промышленности свыше 70 млрд долларов невозможно распределить по Африке без непубличной информации на уровне отдельных стран.
Поэтому более обоснованную картину по отдельным странам дают показатели объёмов поставок SIPRI, а не искусственно рассчитанные долларовые оценки. Алжир остаётся наиболее очевидным крупным рынком российских вооружений: на Россию приходилось 48% импорта основных вооружений Алжира в 2020–2024 годах. Египет сохраняет стратегическое значение, но диверсифицировал поставщиков, и российские поставки заметно сократились по сравнению с прежним пиком. Марокко — крупнейший импортёр основных вооружений в Африке в целом: в 2021–2025 годах его импорт вырос на 12%, однако для России это несопоставимый по масштабу рынок.
В Африке к югу от Сахары на Нигерию пришлось 16% импорта основных вооружений региона в 2021–2025 годах, на Сенегал — 8,8%, на Мали — 8,0%, тогда как Китай обеспечил 22 % поставок в этот субрегион. Это означает, что наиболее значимая рыночная возможность для России определяется не размером оборонного бюджета конкретной страны, а сочетанием уже имеющегося парка российской техники, повторяющихся потребностей в обслуживании, готовности к локализации и спроса на относительно недорогие БПЛА, вертолёты, стрелковое оружие и системы наблюдения.
Где сосредоточены возможности в Африке
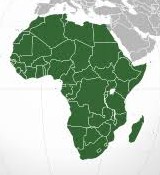
Картина по странам более неоднородна, чем единый общеафриканский рынок. В Северной Африке ключевую роль играет Алжир — крупнейший сложившийся рынок российских основных вооружений в Северной Африке, на который в 2020–2024 годах приходилось 48% импорта основных видов вооружений страны. Несмотря на то что общий импорт Алжира сократился на 73% по сравнению с предыдущим периодом, а российские поставки снизились на 81%, структура закупок остаётся показательной: 33% пришлось на бронемашины, 29% — на самолёты и 21% — на корабли. Такая конфигурация формирует устойчивую базу для послепродажного обслуживания российской техники даже на фоне колебаний объёмов новых закупок.
Египет — ещё одна крупная площадка для промышленного сотрудничества, особенно в сегменте вертолётов, авиации, БПЛА, ПВО, военно‑морских систем и техобслуживания. Практическим подтверждением потенциала сотрудничества служит программа капитального ремонта вертолётов Ми‑8Т и Ми‑17‑1В, реализованная египетской компанией HFDI при технической поддержке «Вертолётов России»: в рамках проекта были отремонтированы 44 машины. Этот кейс демонстрирует возможность организации локального технического обслуживания, ремонта и капитального ремонта без необходимости возвращать технику в Россию, что повышает привлекательность партнёрства для африканских заказчиков.
В Южной Африке ситуация иная: страна не выступает крупным рынком закупок российского вооружения, но её промышленная база открывает возможности для регионального обслуживания, инженерных разработок, производства компонентов и технологических партнёрств. Важным шагом в этом направлении стало соглашение между Denel и «Вертолётами России» о создании в Африке к югу от Сахары центра обслуживания российских вертолётов.
В Центральной Африке устойчивые связи с Россией сложились, в частности, в Анголе — прежде всего в сфере вертолётной техники. Поставки модернизированных Ми‑24П, прошедших капитальный ремонт на мощностях «Вертолётов России», задают вектор дальнейшего сотрудничества: приоритетными направлениями остаются техническое обслуживание авиапарка и его обновление.
Иную рыночную конфигурацию демонстрируют Мали, Буркина-Фасо и Нигер, где спрос смещён в сторону более компактных и мобильных решений — БПЛА, барражирующих боеприпасов, стрелкового оружия, средств защищённой мобильности, систем наблюдения и связи, а также услуг по подготовке персонала и техническому обеспечению.
Центральноафриканская Республика также относится преимущественно к сегменту поддержки безопасности и лёгкого оснащения, а не к рынку крупных традиционных платформ.
В Нигерии, Сенегале и других западноафриканских странах российские компании имеют потенциальную коммерческую базу в вертолётах, стрелковом оружии, средствах ПВО, БПЛА, системах безопасности и обслуживании. Однако Китай, обеспечивший 22% поставок в Африку к югу от Сахары, уже закрепился как ведущий поставщик в субрегионе — российские компании сталкиваются не с пустым рынком, а с сильным промышленным конкурентом.
20 направлений проектов: обслуживание, ремонт, локализация и промышленное сотрудничество
Более 20 африканских проектов «Рособоронэкспорта» стоит рассматривать не как перечень из 20 отдельно раскрытых контрактов, а как широкий промышленный пакет.
Первая группа проектов связана с обслуживанием самолётов и вертолётов — в том числе с плановым техобслуживанием, капитальным ремонтом, заменой компонентов, диагностикой и работами по продлению ресурса авиатехники российского производства. В Африке для этого уже есть наработанные прецеденты: «Вертолёты России» и южноафриканская компания Denel создавали региональный сервисный хаб, а египетский завод Helwan Factory for Developed Industries был оснащён и подготовлен для обслуживания и капремонта вертолётов Ми‑8/17.
Второе и третье направления — поставка запасных частей и производство ремонтных компонентов. Это позволяет африканским эксплуатантам формировать более крупные местные запасы и меньше зависеть от поставок из России.
Четвёртое направление — техническая подготовка и сертификация местного обслуживающего персонала, пятое — создание ремонтных мастерских и инфраструктуры для капремонта на уровне депо.
Шестое направление — обслуживание и модернизация бронетехники, которая потенциально может охватывать двигатели, трансмиссии, оптику, средства связи и комплекты защиты.
Седьмое — обслуживание стрелкового оружия и обеспечение боеприпасами, в первую очередь для оружия семейства «Калашников».
Восьмое — обслуживание БПЛА и техническая поддержка, включая планер, силовую установку, наземное оборудование управления и полезную нагрузку.
Девятое — местная сборка разведывательных БПЛА, десятое — инфраструктура поддержки барражирующих боеприпасов, включая хранение, подготовку, обучение операторов и техническое обслуживание.
Одиннадцатое направление — электроника и оптико‑электронные системы, в том числе тепловизионные прицелы и наблюдательное оборудование.
Двенадцатое — обслуживание систем ПВО: наличие местных технических возможностей позволяет сократить сроки ремонта компонентов радаров, пусковых установок и командных систем.
Тринадцатое направление — радиолокационное оборудование и средства контроля воздушного пространства, включая техническую поддержку и обучение операторов.
Четырнадцатое — обслуживание военно‑морской техники, в том числе катеров и связанных с ними силовых установок, средств связи и оружейных систем.
Пятнадцатое — локальная поддержка морской платформы типа БК‑16Э, которая потенциально может включать обслуживание и интеграцию оборудования для выполнения задач.
Шестнадцатое — поддержка авиационного вооружения и управляемых средств поражения, включая инфраструктуру для осмотра, хранения и обслуживания.
Семнадцатое — соглашения о передаче технологий, в рамках которых отдельные производственные или ремонтные процедуры могут быть переданы африканским промышленным партнёрам.
Восемнадцатое — лицензионная или частично локализованная сборка отдельных российских систем — там, где это возможно с коммерческой и юридической точек зрения.
Девятнадцатое — совместная инженерная проработка и адаптация: она позволяет модифицировать российскую технику с учётом местных климатических условий, рельефа и эксплуатационных требований.
Двадцатое — комплексные промышленные партнёрства, объединяющие поставку техники, обучение, запасные части, обслуживание, капремонт и постепенное наращивание местного производства.
Такая структура соответствует заявлению «Рособоронэкспорта» о том, что более 20 проектов реализуются или готовятся в сферах сухопутных войск, флота, ВВС и ПВО, причём основой модели сотрудничества выступают обслуживание, ремонт и локализация производства. Предыдущий российский опыт показывает, что такой подход способен создавать устойчивые промышленные узлы в Африке: партнёрство с южноафриканской Denel задумывалось как сервисный хаб по вертолётам для стран к югу от Сахары, а египетский HFDI был оснащён и обучен для локального капремонта вертолётов Ми‑8/17.
Какие российские экспортёры могут ускорить развитие промышленного бизнеса в Африке?
«Рособоронэкспорт» — главный координационный и коммерческий канал российского оборонно‑промышленного взаимодействия с Африкой. Его роль шире продажи отдельных платформ: компания формирует пакеты техники, финансовые и контрактные схемы вокруг долгосрочного обслуживания, обучения, поставок запчастей, передачи технологий и — там, где это политически и коммерчески возможно — местного производства. Это делает «Рособоронэкспорт» естественным интегратором африканской промышленной стратегии, построенной вокруг комплексных экосистем техники и поддержки на протяжении жизненного цикла, а не разовых продаж вооружений.
Отдельные российские компании могут быть ориентированы на конкретные сегменты африканской промышленности:
- «Вертолёты России» могли бы сосредоточиться на крупном парке вертолётов российского происхождения в Африке, прежде всего машин семейства Ми. Возможности выходят за рамки новых поставок вроде Ми‑171Ш и включают капитальный и текущий ремонт, запчасти, агрегаты, обучение и центры технической поддержки. Ранее компания оценивала число эксплуатируемых в Африке российских вертолётов примерно в 600 единиц — это потенциальная основа для общеафриканской сети MRO и сервисной поддержки.
- Концерн «Калашников» — стрелковое оружие, тактические беспилотные системы и связанное с ними производство. Африканское предложение может объединять автоматы серии АК и другое пехотное вооружение с БПЛА и барражирующими боеприпасами. Показательный прецедент — программа производства АК‑203 в Индии, где к июлю 2024 года выпущено 35 000 автоматов с передачей технологий и последующей полной локализацией.
- ZALA и Специальный технологический центр могли бы развивать сегмент беспилотных систем. Lancet‑E и связанные системы ZALA могут входить в более широкий пакет, а Специальный технологический центр способен опираться на экосистему «Орлан‑10Э» и «Орлан‑30» в разведке, наблюдении, радиоэлектронном обеспечении и обслуживании. Коммерческая модель здесь — не отдельные продажи БПЛА, а обучение операторов, ремонтные мощности, поставки запчастей и местная техническая поддержка.
- Объединённая авиастроительная корпорация (ОАК) — современные учебные и лёгкие боевые самолёты через платформы Як‑130/Як‑130М. Промышленные возможности включают подготовку пилотов и техников, инфраструктуру обслуживания, тренажёры, запчасти и долгосрочные соглашения по технической поддержке.
- «Алмаз-Антей» и «Высокоточные комплексы» — ПВО, радиолокация и инфраструктура противодействия БПЛА. Сегмент охватывает не только готовые системы, но и командование с управлением, РЛС, электронные компоненты, обслуживание и обучение операторов.
- Корпорация «Тактическое ракетное вооружение» — компоненты авиационных средств поражения в составе более широких авиационных пакетов, связывающих закупки самолётов с совместимым управляемым вооружением и требованиями к его дальнейшему обеспечению.
- НПО «Базальт» — пехотный и противотанковый сегмент через системы вроде РПГ‑29М и соответствующие боеприпасы. Эта роль дополняет, а не отделяется от экосистемы стрелкового оружия и сухопутных войск, формируемой другими российскими поставщиками.
- Рыбинская верфь и другие российские предприятия военно-морской промышленности — патрулирование, безопасность прибрежной зоны и морская поддержка. Платформы вроде БК‑16Э можно предлагать вместе с подготовкой, обслуживанием, связью и другими возможностями морского обеспечения, а не как отдельные катера.
- «Росэлектроника», АО «ОПК» и другие предприятия Ростеха — электроника, средства связи, оптика, датчики, двигатели и подсистемы, необходимые для объединения отдельных продуктовых направлений в крупные промышленные пакеты.
Широкая экосистема Ростеха важна именно тем, что многие из этих возможностей пересекаются. Продажа вертолётов создаёт спрос на MRO и обучение; продажа самолётов — на вооружение, тренажёры и обслуживание; развёртывание БПЛА — на связь, средства противодействия беспилотникам, запчасти и местные технические компетенции. «Рособоронэкспорт» способен объединять эти компоненты в пакеты под конкретные страны.
Недавняя маркетинговая активность российской оборонной промышленности показывает широту линейки, предлагаемой африканским и ближневосточным заказчикам.
На Международном авиасалоне El Alamein в Египте в сентябре 2026 года российские компании представили Су-57Э, Як-130М, Ка-52Э, Lancet-E, системы KUB, RUS-PE, технологии противодействия БПЛА и барражирующий боеприпас Dan-T. «Рособоронэкспорт» провёл переговоры с военными и промышленными делегациями из стран Африки и Ближнего Востока. Так формируется широкая сентябрьская маркетинговая последовательность: Египет служит витриной современной авиации, беспилотных систем и средств ПВО, а Претория — площадкой для представления более широкого африканского промышленного и оборонного предложения.
Коммерческая цель состоит не только в размещении отдельных российских платформ на африканских рынках, но и в формировании вокруг них долгосрочных экосистем — потенциально на 10–20 лет поставок запчастей, капитального ремонта, обучения, боеприпасов, программного обеспечения и электроники, а также отдельных форм местного промышленного участия.
Эль-Аламейн открыл доступ к крупному оборонному рынку Ближнего Востока
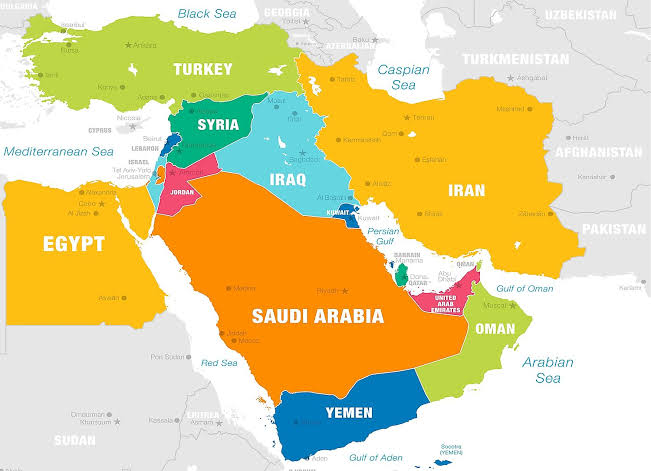
Помимо прямых продаж, обеспеченных авиасалоном в Эль‑Аламейне, выставка даёт российским оборонным компаниям возможность укрепить позиции на ближневосточном рынке — одном из крупнейших мировых центров спроса на вооружения. На государства Ближнего Востока приходилось 27% глобального импорта основных вооружений в 2020–2024 годах, а на страны ССАГПЗ — 20%, несмотря на общее снижение регионального импорта на 20% по сравнению с 2015–2019 годами. Катар, Саудовская Аравия и Кувейт входили в десятку крупнейших мировых импортёров за этот период, а Египет занял восьмое место.
Рынок подкреплён и высокими оборонными бюджетами: военные расходы Ближнего Востока в 2024 году оценивались в $243 млрд — на 15% больше годом ранее и на 19% больше, чем в 2015 году. Саудовская Аравия с расходами в $80,3 млрд стала лидером региона и заняла седьмое место в мире.
Для российских компаний возможности наиболее актуальны в тех сегментах, где региональный спрос растёт: боевые самолёты, противовоздушная и противоракетная оборона, высокоточное оружие, вертолёты, БПЛА, средства противодействия БПЛА, радиоэлектронная борьба, военно‑морские платформы и подготовка кадров. Самолёты составляли 43 % импорта основных вооружений Ближнего Востока в 2020–2024 годах, корабли — 20 %, ракеты — 16 %, что указывает на устойчивый спрос именно на категории, представленные в российской экспортной линейке.
Однако рынок крайне конкурентен. В 2021–2025 годах на долю США пришлось 54 % поставок основных вооружений на Ближний Восток, за ними следовали Италия (12 %), Франция (11 %) и Германия (7,3 %). Доля России при этом упала с 18 % в 2015–2019 годах до 4,1 % в 2020–2024 годах.
В этих условиях Египет приобретает стратегическое значение как региональная площадка для маркетинга и выстраивания отношений. Авиасалон в Эль‑Аламейне позволяет российским компаниям презентовать комплексные возможности в авиации, ПВО, беспилотных системах и сервисной поддержке на рынке, который одновременно велик, хорошо финансируется и всё активнее диверсифицирует поставщиков.
Резюме: возможности — в жизненном цикле и локализации
AAD 2026 показывает, что крупная российская возможность в Африке связана не столько с первичными продажами техники, сколько с промышленным рынком её полного жизненного цикла. Вертолёты формируют десятилетия спроса на двигатели, редукторы, авионику, элементы планера, капитальный ремонт и обучение; БПЛА — на наземные станции, аккумуляторы, датчики, программное обеспечение, сменные планеры и поддержку операторов; системы ПВО — на обслуживание РЛС, ракеты, электронику и технический персонал; локально собираемое стрелковое оружие — на боеприпасы, компоненты, механическую обработку и обслуживание.
Эта модель особенно актуальна на фоне того, что российский экспорт основных вооружений сократился на 64 % между периодами 2016–2020 и 2021–2025 годов, снизив долю России на мировом рынке до 6,8 %, а общий импорт основных вооружений Африки за тот же период упал на 41 %. Поэтому возможность связана не с ожиданием резкого роста новых заказов, а с превращением уже существующей российской технической базы в Африке в повторяющийся спрос через региональные центры MRO, сети запчастей, лицензированное производство и технологические партнёрства. Существующие прецеденты в Южной Африке и Египте показывают, как такая модель удерживает поставщика в контуре на протяжении всего жизненного цикла техники, расширяя местные возможности обслуживания и производства. Индийская программа АК‑203 демонстрирует, как поставка российской техники может перерасти из экспортной сделки в долгосрочные промышленные отношения.
Значение AAD 2026 усиливается более чем 20 африканскими проектами по обслуживанию, ремонту и локализации, обозначенными «Рособоронэкспортом». Если они будут доведены до работающих объектов, такие проекты сохранят участие российских компаний на протяжении жизненного цикла техники и одновременно расширят собственные возможности африканских заказчиков по обслуживанию и производству. Российское предложение опирается на внутреннюю оборонно‑промышленную базу из более чем 5 000 организаций и 3,5 млн работников, портфель экспортных заказов свыше $70 млрд и военно‑технические связи более чем с 40 африканскими странами.
Получившуюся модель можно рассматривать как трёхуровневую коммерческую цепочку: уже эксплуатируемая в Африке российская техника; более новые системы — БПЛА, барражирующие боеприпасы и средства противодействия БПЛА; и местные промышленные партнёрства, обеспечивающие поддержку, модернизацию и в перспективе производство отдельных видов техники и компонентов. К сегментам с наиболее высоким потенциалом повторяющегося промышленного спроса относятся БПЛА и барражирующие боеприпасы, стрелковое оружие и боеприпасы, тепловизионная оптика, вертолёты, боевая подготовка, противодроновые системы, ПВО, техническое обслуживание и ремонт. AAD 2026 указывает на более широкий российский подход в Африке, при котором оборонный экспорт связывается с долгосрочной поддержкой техники, локализацией и постоянной промышленной деятельностью, а не ограничивается первоначальной продажей.
Статья написана И. К. Хасаном — независимым исследователем, колумнистом и внештатным журналистом из Южной Азии. Связаться с автором можно по адресу info@russiaspivottoasia.com.
