 English

Вчера мы рассматривали, как новый масштабный пакет стимулирования китайской экономики объёмом $54 млрд может отразиться на китайских компаниях, инвестировавших в российскую инфраструктуру. Россия и Китай сформировали совместный инвестиционный портфель на $240 млрд, но реализовано пока лишь около 5%. Разберёмся, куда, вероятно, пойдут эти средства и где инвесторам, ищущим китайские акции, связанные с этими проектами, стоит искать информацию.
Каковы тенденции китайского фондового рынка для инвесторов?
В 2026 году китайский рынок IPO привлёк более $54 млрд в Гонконге и Шанхае; значительную роль в этом сыграл спрос на искусственный интеллект, робототехнику и полупроводники. Рынок IPO Гонконга в этом году переживает бум: к настоящему моменту в 2026 году там состоялось 108 размещений, в Шанхае — 19, а в Шэньчжэне — 16.
Среди крупнейших IPO 2026 года были:
- ChangXin Memory Technologies (CXMT) — производитель полупроводников, который провёл в Шанхае масштабное размещение на $8,6 млрд. Сейчас это крупнейшая компания Китая и Гонконга по рыночной капитализации — около $531 млрд.
- Enflame — шанхайский производитель полупроводников; после привлечения $912 млн долларов США в Шанхае акции компании выросли более чем на 200%;
- Unitree — производитель человекоподобных роботов, вышедший на биржу в Шанхае и привлёкший $904 млн; компания стала первым в Китае публичным производителем человекоподобных роботов. В первый день акции подскочили на 460%, обеспечив огромную прибыль розничным инвесторам.
Кроме того, такие известные компании в сфере ИИ, как Moonshot AI и DeepSeek, начали подготовку и конфиденциальную подачу документов для размещений на внутреннем и зарубежных рынках.
Это означает, что ИИ, полупроводники и связанные с ними цифровые направления сейчас особенно востребованы в Китае — и в Азии в целом. Однако с Россией здесь, по-видимому, возникает разрыв по следующим причинам:
- Эти IPO в основном ориентированы на развитие внутреннего китайского рынка;
- Эти технологии находятся под строгим контролем из-за риска вторичных санкций со стороны США и Европейского союза, поэтому компании не стремятся напрямую связывать себя с российским рынком.
Однако всё может оказаться не совсем так, как кажется на первый взгляд.
Как обнаружить российскую «тень» и превратить её в инвестиционную возможность
Сейчас Китай переживает исторический бум размещений акций, который подпитывают ИИ и технологические компании материкового Китая. При этом жёсткое соблюдение международных требований комплаенса и геополитических санкций фактически заморозило новые листинги компаний с существенной экспозицией на российский бизнес.
Однако это не означает, что российская возможность полностью исключена: скорее она оказалась отчасти скрыта, что хорошо показывает пример Xiaomi.
Стратегия Xiaomi в России
Напомним: Xiaomi занимает крупнейшую долю российского рынка смартфонов — около 25% общего объёма продаж, опережая Apple. Компания испытывает давление из-за угрозы вторичных санкций, однако её стратегия в отношении России представляет особый интерес. На фоне рисков вторичных санкций со стороны США и Европейского союза Xiaomi стала переносить планирование региональной сборки и логистики в соседние страны, например Казахстан; одновременно появлялись сообщения о возможных локальных площадках CKD (Complete Knock-Down, крупноузловая сборка) в других странах региона, включая Грузию. В результате прямые продажи в Россию могут больше не отражаться в отчётности Xiaomi как российские, однако фактически компания продолжает снабжать этот рынок, тогда как производство и продажи устройств регистрируются в других странах.
Основные крупносерийные производственные мощности Xiaomi по-прежнему сосредоточены в Китае, включая полностью автоматизированные «тёмные фабрики» в Пекине и предприятия по выпуску умной бытовой техники в Ухане. Несмотря на сокращение прямого операционного присутствия и локальных производственных связей в России, продукция Xiaomi по-прежнему широко представлена на российском рынке через разрешённые каналы параллельного импорта и сторонних дистрибьюторов.
В 2025 году Xiaomi поставила по всему миру 165,2 млн смартфонов и, согласно годовой отчётности компании за 2025 год, получила от этого направления 186,4 млрд юаней ($27,7 млрд). Общий объём продаж смартфонов в России в 2025 году составил около 25 млн устройств, а выручка — примерно 585 млрд рублей ($7 млрд). Исходя из этого, ориентировочная стоимость российского рынка параллельного импорта для Xiaomi составляет около $2,8 млрд.
Стратегия Xiaomi в Центральной Азии как часть её российской стратегии также заслуживает внимания: в прошлом году объём электронной коммерции в Центральной Азии вырос до $14,7 млрд, чему в значительной степени способствовало использование мобильных приложений и цифровых кошельков, на которые приходится 60–70% транзакций.
Акции Xiaomi торгуются в Гонконге.
Евразийский маршрут в Россию
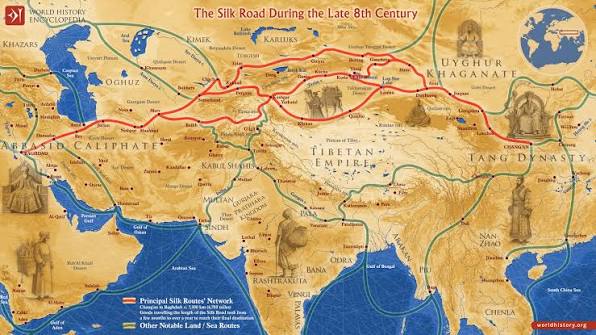
Чтобы получить доступ к запретным плодам российского рынка — четвёртой по величине экономики мира по ВВП по ППС, — гонконгские и китайские площадки капитала активно переориентируются на альтернативные евразийские маршруты. Например, на крупных форумах 2026 года обсуждалось создание инвестиционных мостов в страны Центральной Азии, такие как Казахстан, и на Ближний Восток, чтобы диверсифицировать международные направления, одновременно сохраняя в стратегическом портфеле выгоды от косвенного роста продаж на российском рынке.
Например, официально продажи полупроводников и связанного с ними оборудования в Россию ограничены санкциями. Однако, по данным Главного таможенного управления КНР, экспорт интегральных схем из Китая с января по август 2026 года достиг $256,75 млрд, что на 103,9% больше, чем за тот же период прошлого года. Только в августе экспорт составил $40,731 млрд. Где находятся эти растущие рынки?
Почти половина экспорта пришлась на Гонконг, около 10% — на Вьетнам. Уже одно это весьма показательно.
Если сопоставить факты и проследить движение активов, получается любопытная картина. Россия, обладающая крупнейшими в мире запасами золота, заявила, что в 2026 году произведёт около 500 тонн золота. Между тем Гонконг с января по июль 2026 года импортировал около 100 тонн российского золота примерно на $5,6 млрд. Россия и Вьетнам, в свою очередь, связаны соглашением о свободной торговле через Евразийский экономический союз и ведут расчёты во взаимной торговле в национальных валютах.
Однако ювелирной промышленности Гонконга не требуется столько золота, что позволяет предположить обмен слитков на товары. А где, как вы думаете, недавно вышедшие на биржу китайские производители полупроводников имеют значительное присутствие в продажах? В Гонконге. Разумеется, всё это носит предположительный характер и вовсе не обязательно соответствует действительности или означает, что какие-либо из этих компаний продают России полупроводники в обмен на золотые слитки. Но такие маршруты также указывают на намеренно серые цепочки поставок, которые, несомненно, существуют.
Стоит также посмотреть на другие рынки между Китаем и Россией. Импорт полупроводников из Китая в Казахстан превышает $1 млрд и с начала 2026 года вырос на 23%. В Кыргызстане за семь месяцев 2026 года рост составил 130%. Таджикистан не публикует импортную статистику в таком же разрезе, но указывает, что полупроводники из Китая сейчас занимают третье место среди его крупнейших импортных товарных категорий. Импорт полупроводников из Китая в Пакистан в 2026 году вырос более чем на 100%.
Очевидно, что все эти рынки растут и имеют собственные внутренние потребности. Однако такие резкие скачки позволяют предположить наличие ещё одного рынка за кулисами. Поэтому поиск стоимости в акциях китайских компаний, способных обслуживать российский потенциал роста, требует некоторой детективной работы и рыночного расследования. Для инвесторов это элемент портфельной стратегии — своего рода «умная ставка», которая при верной оценке может принести серьёзную доходность.
Подсказки на границе
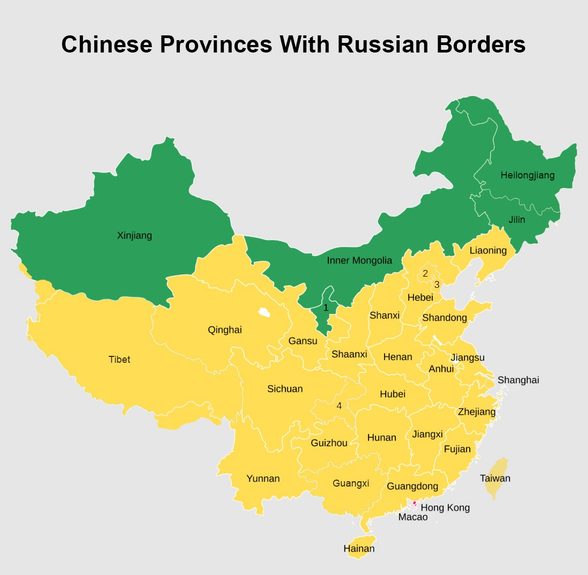
Есть смысл поискать подсказки и непосредственно на российско-китайской границе. Её протяжённость составляет 4 209 км, и она проходит вдоль китайских провинций Хэйлунцзян, Цзилинь, Внутренняя Монголия и Синьцзян. Чуть более 300 компаний из этих регионов торгуются на биржах Гонконга, Шэньчжэня и Шанхая — около 8% общего числа китайских публичных компаний. В их корпоративном профиле почти наверняка присутствует влияние торговли с Россией.
Хэйлунцзян
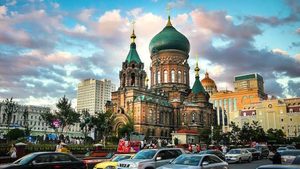
Благодаря удобной транспортной инфраструктуре на границе общий объём торговли между провинцией Хэйлунцзян и Россией в 2025 году достиг $234,12 млрд, по данным Информационного управления Госсовета КНР. Провинция граничит с пятью российскими регионами: Амурской областью, Еврейской автономной областью, Хабаровским краем, Приморским краем и Забайкальским краем, что делает её одним из основных торговых коридоров с Россией. Столица Хэйлунцзяна Харбин напрямую связана с Транссибирской магистралью через Евразийский сухопутный мост.
Россия является для Хэйлунцзяна одновременно крупнейшим поставщиком и крупнейшим экспортным рынком. Основные международные статьи импорта провинции — сырая нефть, нефтяной газ, соевые бобы, железная руда, уголь, брикеты и аналогичные виды твёрдого топлива. Основные экспортные товары — автомобили, кислородсодержащие аминовые соединения, резиновая обувь, багаж и меньшие объёмы различных других товаров. Между Хэйлунцзяном и Россией действует семнадцать различных пограничных переходов; наиболее важные находятся в Тунцзяне, Суйфэньхэ, Хэйхэ и Цзямусы.
Среди компаний Хэйлунцзяна три торгуются в Гонконге, ещё 27 — в Шанхае и 13 — в Шэньчжэне.
Цзилинь
По данным OEC, годовой объём торговли провинции Цзилинь с Россией составляет около $2 млрд. Россия при этом является крупнейшим экспортным рынком провинции и вторым по величине поставщиком.
Основные международные статьи импорта Цзилиня — автомобили, детали и комплектующие, навигационное оборудование, медная руда и интегральные схемы. Провинция экспортирует азотсодержащие гетероциклические соединения, электрические аккумуляторы, аминовые соединения и товары меньшей стоимости. Главный пограничный переход находится в Хуньчуне. У Цзилиня 27 компаний торгуются в Шанхае, 20 — в Шэньчжэне и 11 — в Гонконге.
Внутренняя Монголия
По данным OEC, китайский автономный район Внутренняя Монголия торгует с Россией примерно на $400 млн в год, причём Россия является его крупнейшим экспортным рынком. Крупнейший источник импорта — сама Монголия, которая недавно заключила соглашение о свободной торговле с Евразийским экономическим союзом, куда входит Россия. Это окажет определённое влияние на торговлю Внутренней Монголии с Россией.
К основным международным статьям импорта Внутренней Монголии относятся медная руда, уголь, брикеты и другие виды твёрдого топлива, железная руда, золото и калийные удобрения. Регион экспортирует кислородсодержащие аминовые соединения, семена подсолнечника и автомобили. Основные пограничные переходы находятся в Маньчжоули, Мохэ и Эргуне.
Во Внутренней Монголии насчитывается 32 публичные компании: 15 торгуются в Шанхае, 12 — в Шэньчжэне и 6 — в Гонконге.
Синьцзян
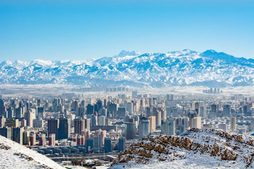
Несмотря на небольшой участок границы с Россией длиной 55 км, Синьцзян является важным воротами в Казахстан и остальную Центральную Азию, где компании с российскими инвестициями входят в число крупнейших инвесторов региона и обеспечивают около 40% всех иностранных инвестиций в Казахстане. Сухопутный порт Хоргос на границе Китая и Казахстана — крупнейший в мире. Именно здесь китайские и российские компании сотрудничают в совместных проектах в Центральной Азии. Столица Синьцзяна Урумчи — крупнейший и наиболее процветающий город Центральной Азии. В Синьцзяне около 40 публичных компаний: по 17 торгуются на биржах Шанхая и Шэньчжэня и 5 — в Гонконге. Однако основной акцент здесь приходится на Центральную Азию, а не непосредственно на Россию.
Если инвесторы ищут акции китайских компаний именно из-за их участия в китайско-российской торговле — которая в этом году растёт темпами более 25% — а также в Центральной Азии, то эти регионы стоит изучать в первую очередь.
Пять ключевых региональных проектов
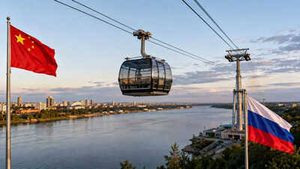
- Трансграничная канатная дорога Благовещенск — Хэйхэ
Первая в мире канатная дорога через государственную границу пересекает Амур; на обоих берегах предусмотрены таможенный и иммиграционный контроль. Одна кабина сможет перевозить 110 пассажиров, общая пропускная способность — 6 800 человек в день в каждом направлении или 2,5 млн человек в год. Поездка займёт 2,5 минуты. Открытие намечено на 2027 год. - Пропускная способность существующей железной дороги удваивается
На главной железнодорожной линии между Китаем и Россией ведутся работы по удвоению грузовой пропускной способности. Их планируется завершить к 2030 году. - Ещё один железнодорожный переход через границу
Китай и Россия планируют построить пятый железнодорожный пограничный переход на Дальнем Востоке. Новая линия позволит Пекину расширить импорт энергоресурсов и сырья. Правительство Хэйлунцзяна объявило тендер на строительство в июле этого года; завершить маршрут планируется к 2030 году. - Пограничный переход на Большом Уссурийском острове откроется в 2027 году
Новый пограничный и грузовой переход планируется открыть в следующем году на Большом Уссурийском острове через реку Хэйлунцзян (Амур). Пропускная способность составит 400 автомобилей, 2 500 человек и 3 600 тонн грузов в сутки. Сейчас завершается строительство складских и производственных объектов общей площадью 16 500 кв. м. - Во Внутренней Монголии открылась масштабная зона свободной торговли и дата-центр
Пилотная зона свободной торговли Внутренней Монголии занимает 119,74 кв. км и включает Маньчжоули на российской границе. Центр обмена данными Внутренней Монголии должен содействовать глобальному развитию индустрии вычислительных мощностей, а также биологических исследовательских материалов, которые уже экспортируются в Россию. Центр обмена данными будет поддерживать гигантские вычислительные мощности ByteDance в Уланчабе — пять-шесть гигаватт; это в 1 000 раз мощнее дата-центра Colossus Илона Маска в Мемфисе, который он называл крупнейшим в мире суперкомпьютером для ИИ. Сейчас это звание оспорено.
Новые технологические отрасли: пример Суйфэньхэ
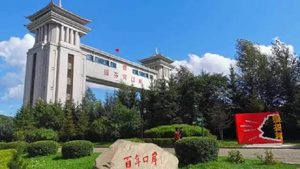
Следующий этап китайско-российского экономического сотрудничества всё чаще разворачивается на экранах смартфонов. Наряду с энергетикой, машиностроением, автомобилями и другими физическими товарами быстро расширяется иная форма экономических связей: китайские компании продают товары напрямую российским потребителям через маркетплейсы электронной коммерции, а китайские издатели игр монетизируют российских пользователей через внутренние цифровые каналы распространения.
На первый взгляд эти два сектора не связаны. Один включает посылки, склады, таможенные декларации, грузовики, порты, железнодорожные терминалы и промышленные площадки; другой — программное обеспечение, рекламные алгоритмы, магазины приложений и виртуальные товары.
Несмотря на физические различия, экономически они всё больше строятся по одной модели. Китайские компании приближаются к российскому конечному потребителю, используя местные цифровые платформы, таргетированную рекламу, внутренние платёжные механизмы, логистическую инфраструктуру и анализ данных, чтобы меньше зависеть от традиционных посредников. Поэтому развитие Суйфэньхэ в Хэйлунцзяне как китайско-российского центра электронной торговли и взрывной рост китайских мобильных игр в RuStore лучше рассматривать как две составляющие одной структурной трансформации двусторонней торговли.
Эффект значителен: скорость обработки транзитных грузов выросла более чем на 50%, а логистические расходы малых и средних внешнеторговых компаний снизились.
Это важно, потому что экономика трансграничной электронной торговли принципиально отличается от экономики обычной крупнооптовой торговли. Крупный производитель может распределить таможенные и транспортные расходы на контейнерную партию; небольшой интернет-продавец, отправляющий сотни отдельных заказов, такой возможности не имеет. Поэтому консолидация складов и обработка на границе определяют, смогут ли небольшие китайские компании прибыльно обслуживать российских покупателей. Китайские приграничные города рядом с Россией вследствие этого превращаются из обычных пунктов пересечения границы в цифровые центры исполнения заказов. Китайские продавцы из Хэйлунцзяна и других провинций могут концентрировать товарные запасы рядом с российской границей, объединять заказы, проходить таможенные процедуры, а затем распределять товары через российские маркетплейсы. Сама граница становится частью интегрированной цепочки электронной торговли.
Суйфэньхэ — не единственный пример. В Северном Китае насчитывается 160 пограничных переходов с Россией. Аналитикам китайского фондового рынка необходимо понимать это, выезжать на места и искать будущих бизнес-звёзд. Масштабное трансграничное развитие означает, что здесь уже созревают «низко висящие плоды». Некоторые будущие китайские IPO появятся именно в приграничных с Россией регионах Китая.
Китай и российский рынок электронной коммерции
Значение Суйфэньхэ становится понятнее, если посмотреть на масштаб российской интернет-торговли. Оценки различаются в зависимости от методики, но все показывают очень крупный и быстро растущий рынок. По одной отраслевой оценке, оборот электронной торговли в России в 2024 году составил 11,2 трлн рублей — около $121 млрд, а доля онлайн-покупок достигла 20,3% всех розничных продаж. Другие российские оценки рынка на 2025 год выше. Data Insight оценивает B2C-электронную коммерцию примерно в 13,4 трлн рублей ($159 млрд) при 8,3 млрд заказов, а другие отраслевые оценки дают объём рынка свыше 15 трлн рублей ($178 млрд).
Разница в основном связана с различиями в определениях электронной коммерции, оборота маркетплейсов и учитываемых категорий, а не с расхождением относительно общего направления: рост объясняется тем, что российские потребители перенесли значительную долю покупательской активности в интернет.
Трансграничный сегмент особенно важен для Китая. По оценкам на 2025 год, российский онлайн-импорт составил примерно 366,8 млрд рублей ($4,4 млрд) при 274,6 млн заказов. Число трансграничных заказов выросло примерно на 64% год к году, а на Китай пришлось впечатляющие 96,8% таких заказов и около 90,9% их стоимости.
Если использовать эти оценки как ориентир, положение Китая в российском онлайн-импорте не просто сильное — оно подавляющее. Рынок, где примерно девять из десяти трансграничных онлайн-транзакций в рублях связаны с китайскими товарами, создаёт для китайских продавцов огромный сетевой эффект. Чем больше китайских продавцов выходит на российский рынок, тем привлекательнее становится связанная с ним инфраструктура логистики, исполнения заказов и маркетплейсов.
Возникает и эффект мультипликатора: чем лучше становится инфраструктура, тем проще следующему китайскому продавцу выйти на рынок. Ожидается, что рынок продолжит расти. Приводимые оценки российского онлайн-импорта дают примерно 487,5 млрд рублей ($5,8 млрд) в 2026 году и потенциально более 512 млрд рублей ($6 млрд) в 2027-м. Даже если фактический рост будет отличаться от прогнозов, направление очевидно: трансграничная электронная коммерция становится существенной частью российской экономики.
Развитый российский онлайн-рынок создаёт сильную платформу для китайских цифровых продаж
Рост российских маркетплейсов имеет центральное значение для этой трансформации. В 2026 году проникновение интернета в России достигло почти 90%. Более половины из 128 млн интернет-пользователей страны уже совершают покупки онлайн, а сектор электронной коммерции продолжает быстро расти. По одной оценке рынка за 2025 год, на Wildberries, Ozon и «Яндекс Маркет» вместе приходилось около 68,9% российских онлайн-продаж. Совокупные продажи крупнейших платформ в 2025 году оценивались примерно в 8,59 трлн рублей ($102 млрд), что более чем на 30% выше уровня предыдущего года.
Для китайских производителей это создаёт чрезвычайно эффективный механизм выхода на рынок. Китайской компании необязательно создавать крупную российскую розничную дочернюю структуру, строить сеть магазинов или договариваться с десятками региональных оптовиков. Она может производить товар в Китае, консолидировать запасы через приграничный логистический узел вроде Суйфэньхэ, пройти необходимые таможенные процедуры, разместить товар в российских центрах исполнения заказов и продавать через уже работающий маркетплейс.
В 2026 году Россия сохраняет высокую привлекательность как рынок электронной коммерции. Китайские продавцы занимают особенно выгодное положение: в России более 200 тыс. активных китайских продавцов, а их валовая стоимость продаж (GMV) в 2025 году выросла более чем в 2,5 раза. Wildberries открыл площадку для китайских продавцов в апреле 2025 года, а «Яндекс Маркет» планирует привлечь ещё 50 тыс. Значительные возможности существуют в сегментах одежды, обуви, товарах для дома, средствах личной гигиены, малой бытовой технике, устройствах умного дома и аксессуарах для потребительской электроники — там, где китайские цепочки поставок дают конкурентные цены и потенциально высокую маржу.
Экономическим следствием становится раздробление экспортёров при концентрации распределения. Тысячи китайских малых и средних предприятий могут вместе создавать огромные объёмы торговли, при этом ни одна отдельная компания не становится крупным участником двусторонней торговли. Это важное структурное отличие от традиционной модели китайско-российской торговли. В обычной торговой статистике доминируют крупные энергетические компании, автопроизводители и промышленные группы. Электронная коммерция создаёт гораздо более широкую базу небольших предприятий. Поэтому двусторонние торговые отношения всё сильнее ориентируются на конечного потребителя и становятся более децентрализованными.
Доминирование Китая в российской игровой индустрии
Если электронная коммерция отражает физическое движение китайских товаров в Россию, то мобильные игры — движение китайской интеллектуальной собственности и цифровых услуг. Рост впечатляет. За шесть месяцев с января по июнь 2026 года зарубежные издатели мобильных игр вложили в рекламу на RuStore более 400 млн рублей ($4,7 млн), втрое больше, чем за тот же период 2025 года. Доля Китая составила около 76%. Таким образом, только за полгода китайские компании обеспечили более 300 млн рублей ($3,6 млн) расходов зарубежных издателей игр на рекламу.
После Китая следовали Сингапур и Объединённые Арабские Эмираты, но вместе их доля составляла лишь около 10 процентных пунктов, что показывает исключительную концентрацию зарубежных инвестиций вокруг китайских издателей. Масштаб становится ещё понятнее при сравнении с 2025 годом. В течение двух предыдущих лет на китайские компании приходилось около 70% иностранных рекламных бюджетов. Уже в первой половине 2026 года китайские разработчики достигли того же объёма рекламных расходов, который всё сообщество зарубежных издателей за пределами Китая показало за весь 2025 год. Это далеко не незначительный прирост. Он отражает фундаментальное изменение экономики выхода на российский рынок.
Привлекательность России нельзя объяснить только наличием RuStore. Сам потребительский рынок велик. По одной из недавних отраслевых оценок, общий объём российского игрового рынка составляет $2,1–2,4 млрд, причём на мобильные игры по некоторым определениям рынка приходится около $1 млрд. Другие российские оценки дают общий объём внутреннего игрового рынка около 200 млрд рублей в 2025 году ($2,4 млрд) против примерно 173 млрд рублей ($2 млрд) в 2024 году.
Согласно базовому прогнозу аналитиков Strategy Partners, отечественная индустрия видеоигр будет расти на 5% ежегодно и к 2030 году достигнет 257 млрд рублей (более $3 млрд). Среди факторов роста российского рынка называются:
- развитие информационных технологий, которые упрощают и ускоряют создание игр, делая их интереснее и визуально привлекательнее;
- государственная поддержка отрасли;
- рост популярности киберспорта и стриминга;
- изменения в сфере развлечений и отдыха: на фоне сложностей с организацией поездок видеоигры стали доступным и интересным способом проведения свободного времени, что привело в отрасль многих новых пользователей.
Отдельная отраслевая оценка определяла российский рынок мобильных игр в 2024 году в $247,2 млн. Разница объясняется тем, что разные исследования учитывают разные части потребительских расходов, а также используют разные курсы валют и определения рынка.
Поэтому эти цифры нельзя механически складывать. Эти данные в совокупности свидетельствуют о том, что в России сформировалась масштабная экономика мобильных игр: она опирается на обширную пользовательскую базу и обладает существенным потенциалом для монетизации. По последним отраслевым данным, в России около 76 млн мобильных игроков, которые проводят за играми в среднем примерно 42,5 часа в месяц. Около 45% мобильных игроков совершают покупки внутри игр. Именно сочетание масштаба, вовлечённости и готовности платить привлекает китайских издателей. Россия также входит в число крупнейших в мире рынков мобильных игр по количеству загрузок, часто занимая место в первой пятёрке-семёрке в зависимости от периода измерения.
RuStore стал ключевым внутренним шлюзом
Самое важное инфраструктурное изменение — рост RuStore. Ежемесячная аудитория платформы в 2025 году достигла примерно 65,5 млн пользователей, а затем приблизилась к 67–68 млн. Каталог расширился до десятков тысяч приложений и игр, а совокупное число загрузок превысило 2 млрд.
Для китайских издателей платформа даёт всё более ценную возможность — внутреннюю российскую среду распространения и платежей. Это важно, потому что международная дистрибуция приложений становится всё более фрагментированной. Китайские разработчики больше не могут исходить из того, что игра, запущенная по всему миру через одни и те же западные каналы, встретит одинаковые условия распространения, оплаты и маркетинга в каждой стране. RuStore уменьшает эту неопределённость. Платформа предоставляет регистрацию разработчиков, доступ к русскоязычному рынку, рекламные возможности, платёжную инфраструктуру и внутреннее продвижение. Среда для разработчиков также стала доступнее для китайских компаний. Платформа превращается во что-то более значимое, чем магазин приложений: в коммерческий шлюз между зарубежными поставщиками цифровых продуктов и российскими потребителями.
Игровая индустрия Китая обеспечивает экспортный потенциал
Возможности в России связаны и с огромной китайской производственной базой игровой индустрии. В первой половине 2026 года внутренний рынок игр Китая получил около 188,45 млрд юаней ($28 млрд) фактической выручки от продаж — на 12,17% больше год к году, а число пользователей игр в стране достигло примерно 684 млн. Для России ещё важнее другое: выручка игр китайской разработки на зарубежных рынках в первой половине 2026 года составила примерно $12,37 млрд, увеличившись на 30,22% год к году.
Таким образом, Россия включается в экспортную стратегию, которая уже имеет значительный масштаб. Китайские издатели располагают финансовыми ресурсами, производственными мощностями, маркетинговыми технологиями и опытом, необходимыми для локализации успешных игр сразу для нескольких зарубежных рынков. Российскому рынку необязательно быть крупнейшим зарубежным направлением Китая, чтобы иметь стратегическое значение. Его ценность создаёт сочетание размера аудитории, сравнительно низких барьеров дистрибуции, высокой вовлечённости и наличия внутренней платформы.
Электронная коммерция и игры — две версии одной бизнес-модели
Главный аналитический вывод состоит в том, что электронную коммерцию и игры не следует рассматривать как две отдельные истории. В электронной коммерции китайский производитель получает российского потребителя через маркетплейс. Товар производится в Китае, консолидируется через логистический узел, проходит таможню и доставляется через российскую сеть исполнения заказов.
В игровой индустрии китайский разработчик привлекает российского игрока с помощью рекламы. Игра создаётся в Китае, локализуется для России, распространяется через RuStore и монетизируется через внутриигровые покупки. Инфраструктура различается, но коммерческая логика одинакова: китайское производство → цифровое привлечение клиента → российская платформа → прямая сделка с потребителем → повторяющийся доход.
Это глубокое изменение по сравнению с традиционной моделью китайско-российской торговли. Раньше китайский производитель мог продавать товар российскому импортёру, который затем распределял его через оптовиков и розничные сети. Производитель мало знал о конечном покупателе. Теперь китайская компания всё чаще может видеть весь путь клиента: что он ищет, какая реклама его привлекла, при какой цене он совершил покупку, как часто возвращается и что приобретает. Такая модель, основанная на данных, повышает экономическую ценность российского потребителя.
Граница и смартфон соединяются
Пример Суйфэньхэ показывает, как эта трансформация развивается в физической инфраструктуре. За шесть месяцев оборот трансграничной электронной торговли превысил 2 млрд юаней ($297 млн), увеличившись на 40%; этот рост поддерживают склады, интеграция с таможней и логистические системы, которые более чем вдвое сократили время обработки.
RuStore показывает тот же процесс в цифровой форме. Более 400 млн рублей расходов зарубежных компаний на рекламу игр за шесть месяцев, 76% которых пришлось на Китай, опираются на внутреннюю экосистему приложений с примерно 68 млн ежемесячных пользователей. Одна система перемещает посылки, другая — программное обеспечение, но обе сокращают расстояние между китайскими поставщиками и российскими потребителями. Поэтому последствия этого развития выходят далеко за пределы игр и розничной торговли. Возникает спрос на рекламные услуги, логистику, склады, обработку платежей, анализ данных, облачные сервисы, локализацию, клиентскую поддержку и цифровой маркетинг. Расширяя присутствие на российском рынке, китайские компании создают вокруг исходной сделки целую экосистему.
Резюме
Китайско-российская торговля выходит за рамки традиционной энергетики и промышленных товаров и распространяется на цифровые потребительские рынки, прежде всего электронную коммерцию и игры. В первой половине 2026 года двусторонняя торговля достигла $134,2 млрд; Суйфэньхэ за тот же период зафиксировал почти $300 млн трансграничного оборота электронной коммерции, что более чем на 40% выше предыдущего уровня, а Хуньчунь в январе–октябре 2025 года показал $1,3 млрд трансграничной электронной торговли.
На китайские компании пришлось примерно 97% российских трансграничных заказов электронной коммерции, что подчёркивает растущее присутствие Китая на потребительском рынке. В играх наблюдается похожая тенденция. Ежемесячная аудитория российского RuStore составляет около 67–68 млн пользователей, а рынок рекламы зарубежных игр в первой половине 2026 года превысил $4,8 млн, причём доля китайских компаний составила 76%. Выручка китайских разработчиков в RuStore выросла в 18 раз, а средний чек российских пользователей китайских игр составил около $7.
Следующий этап — более глубокая локализация: российские склады, исполнение заказов, обслуживание клиентов, платежи, русскоязычный контент, реклама и локальные промоакции. Приграничные города, такие как Суйфэньхэ и Хуньчунь, станут ключевыми логистическими узлами. В целом китайско-российская интеграция всё теснее связывает китайских производителей напрямую с российскими потребителями через платформы, формируя наряду с традиционными товарами новый торговый коридор для посылок, программного обеспечения, интеллектуальной собственности, рекламы, данных и цифровых услуг.
Хотя «стальные соборы» и сложившиеся рынки капитала Гонконга, Шэньчжэня и Шанхая находятся в некотором удалении от Северного Китая и России, опытным инвесторам стоит внимательно следить за формированием гигантского нового коммерческого региона, который уже начинает приносить существенную доходность. Появление значимых китайских компаний, обслуживающих российский рынок из приграничных районов Китая, уже набирает ход, и здесь можно будет заработать весьма значительные суммы.
