 English
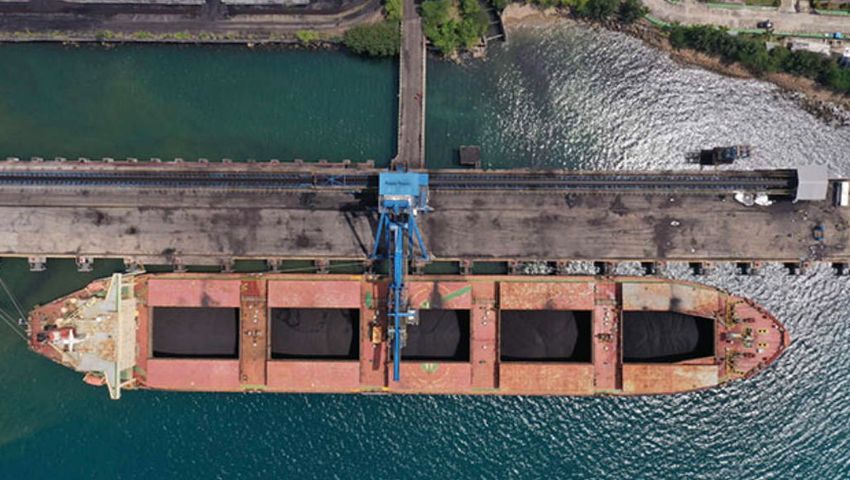

Ставки фрахта для балкеров, перевозящих российский уголь из порта Восточный в Китай, достигли исторического максимума.
К 18 сентября ставка на перевозку угля из порта Восточный в Северный Китай выросла за неделю на 6 % и составила $13,3–14,3 за тонну — в зависимости от дедвейта судна. По данным Центра ценовых индексов, это пиковое значение за всю историю наблюдений.
Аналитики ожидают сохранения повышенных тарифов до октября, при этом производители угля сообщают о сохранении операционной рентабельности. Перевозка угля из Восточного в Индию подорожала на 5–7 %, до $40 за тонну; разброс стоимости определяется местоположением порта выгрузки и дедвейтом балкера.
Порт Восточный — крупнейший глубоководный порт России, ключевой узел угольной логистики на Дальнем Востоке. Он расположен на восточной оконечности Транссибирской магистрали, что обеспечивает прямую железнодорожную связь с основными угледобывающими регионами страны. Порт круглогодично принимает крупнотоннажные суда и рассчитан на работу с флотом большого дедвейта, сохраняя стабильную пропускную способность даже в сложных погодных условиях.
Аналитики Центра индексов цен связывают пик тарифов с интенсивным экспортом угля с российского Дальнего Востока и ростом стоимости судового топлива. За месяц, предшествовавший 18 сентября, котировки бункерного топлива VLSFO 380 в регионе выросли на 5% и достигли $829 за тонну — это максимальный уровень с конца июня. Со стороны спроса ключевым фактором выступают рекордные объёмы отгрузок.
В ОАО «РЖД» отметили, что в августе объём перевозок угля в восточные порты установил новый рекорд — 10,6 млн тонн, что на 6,1 % больше показателя аналогичного периода прошлого года. По расчётам Sxcoal, экспорт российского угля в Китай в августе 2026 года вырос на 1,6 % по сравнению с июлем и на 13,4 % в годовом выражении, достигнув 9,2 млн тонн. При этом аналитики отмечают, что высокая стоимость логистики снижает конкурентоспособность российского угля на китайском рынке.
Генеральный директор компании «Русский уголь» Владимир Коротин подтверждает, что главным драйвером роста ставок фрахта является удорожание бункерного топлива для сухогрузных судов. По словам руководителя компании, дополнительное давление оказывают сезонные факторы. С приближением зимы перевозки становятся дороже, поскольку в условиях низких температур навигация возможна только для судов ледового класса. По словам Коротина, формирование зимнего операционного рынка для такого тоннажа, вероятно, уже идёт. При этом топ‑менеджер подчёркивает, что текущий рост ставок не делает бизнес убыточным: действующие ценовые ориентиры на Дальнем Востоке и курс рубля к доллару позволяют экспортировать уголь с прибылью. В середине сентября цены на энергетический уголь в порту Восточный достигли максимального уровня с конца 2023 года.
Специалист по логистике Института экономики роста им. П. А. Столыпина Мария Никитина выделяет комплекс факторов. Одновременно на рынке наблюдались высокая загрузка балкеров в Азиатско‑Тихоокеанском регионе, рост российского экспорта через Дальний Восток, сокращение добычи угля в Китае и реструктуризация маршрутов поставок из‑за потери провозных мощностей в Азово‑Черноморском бассейне.
По прогнозу Никитиной, повышенные ставки сохранятся до конца сентября — октября. Заметная коррекция возможна только при увеличении доступного тоннажа или сокращении грузовой базы, поясняет эксперт.
Софья Привалова, эксперт по энергетике Фонда «Институт энергетики и финансов», также полагает, что высокие ставки фрахта на уголь продержатся как минимум до конца сентября. По её мнению, наступление межсезонья в азиатских странах и связанное с этим снижение спроса на уголь, а также рост доступности судов после переориентации флота из Азово‑Черноморского бассейна на северо‑западное направление могут помочь сформировать «потолок» ставок.
Согласно данным Центра ценовых индексов, за неделю, завершившуюся 18 сентября, в Азово‑Черноморском бассейне не было зарегистрировано ни одной сделки по перевозке угля. Ежедневное количество порожних балкеров типа «Панамакс» сократилось до трёх судов. По оценкам аналитиков, с 1 по 10 сентября объёмы железнодорожных перевозок угля в южные порты упали на 82% — до 2300 тонн в сутки.
На Балтике динамика противоположная. В Усть‑Луге ставки фрахта на транзит угля в Северный Китай и Западную Индию выросли на 4% и 6% соответственно и достигли $60,5 и $51,2 за тонну.
Аналитики Центра ценовых индексов отмечают, что участники рынка фиксируют рост заявок на доставку угля на Балтике, увеличиваются железнодорожные перевозки в северо‑западные порты и заключаются контракты на доступный тоннаж.
В сентябре 2026 года ставки фрахта на перевозку российской сырой нефти из портов Чёрного моря также обновили исторические максимумы. Морские транспортные расходы для танкеров типа Aframax , следующих из Новороссийска в Западную Индию и Северный Китай, в период с 31 августа по 6 сентября выросли на 2,7% и 3,1% соответственно, достигнув $23,2 и $25,7 за баррель.
