 English

В новейшей истории российско‑бразильских отношений можно выделить ряд определяющих факторов. Во‑первых, Россия и Бразилия — крупные экономические рынки, выступающие значимыми центрами глобальной торговли. Во‑вторых, их взаимодействие в рамках БРИКС носит взаимодополняющий характер и открывает существенные возможности для наращивания товарооборота.
В статье на базе официальных данных Министерства развития, промышленности, торговли и услуг Бразилии (MDIC) проанализированы ключевые направления торговли между двумя странами: рассмотрены её исторические предпосылки, текущая структура и перспективные векторы развития.
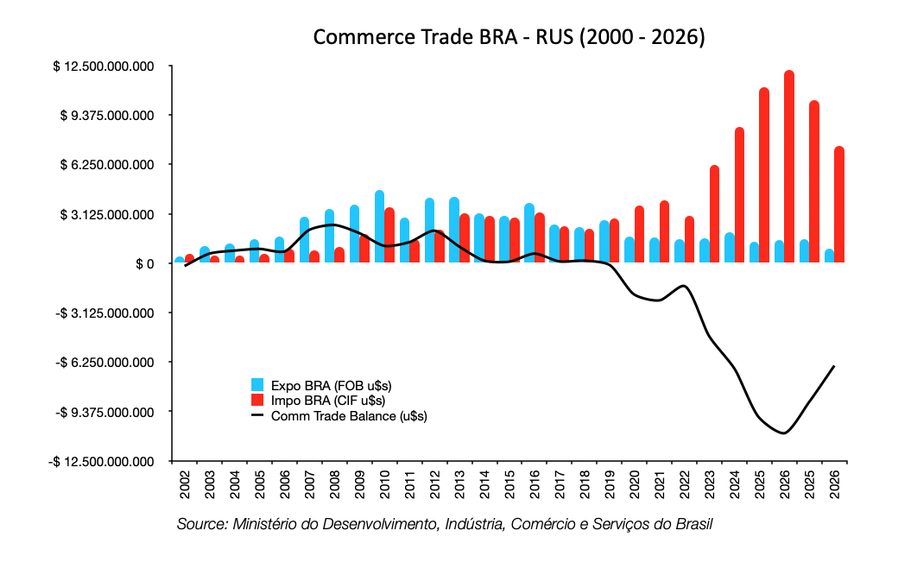
Циклы двусторонней торговли
Постсоветский период и постепенное восстановление связей (1992–1999)
После распада СССР объемы торговли между новообразованной Российской Федерацией и Бразилией были невелики и часто не превышали 500 миллионов долларов США в год.
Обе страны были сосредоточены на реструктуризации своих экономик (в России — на переходных рыночных реформах, в Бразилии — на стабилизации экономики в рамках «Плана реал»). К концу 1990-х годов сформировалась основа для структурной взаимодополняемости: Бразилия начала искать новых поставщиков сырья, таких как сахар и кофе, а Россия — поставщиков сыпучих удобрений.
Сырьевой суперцикл и становление БРИКС (2000–2011)
На рубеже веков мировая экономика активно росла, а цены на сырьевые товары заметно повышались. В этот период оформился и институциональный каркас сотрудничества — в 2006–2009 годах состоялось создание БРИКС. На фоне этих тенденций торговля между Россией и Бразилией развивалась ускоренными темпами. К 2008 году взаимный товарооборот достиг $5 млрд. Мировой финансовый кризис 2008 года вызвал кратковременный спад, однако уже в последующие годы торговля восстановилась и в 2011 году вышла на циклический максимум — $7,5 млрд. Бразилия закрепила роль ключевого поставщика продовольствия в Россию, в первую очередь говядины, свинины и сахара. В свою очередь, Россия стала важнейшим поставщиком удобрений, без которых сложно представить работу крупного агропромышленного комплекса Бразилии.
Период стагнации и внешних шоков (2012–2020)
В эти годы обе страны столкнулись с серьёзными экономическими вызовами. После 2014 года Россия оказалась под западными санкциями и одновременно пережила снижение мировых цен на нефть. Бразилия в 2015–2016 годах прошла через глубокий внутриполитический и экономический кризис. На этом фоне динамика двусторонней торговли замедлилась, объёмы долгое время оставались на стабильно низком уровне, а затем начали сокращаться. Минимума показатели достигли в 2020 году — на ситуацию существенно повлияли сбои в глобальных цепочках поставок, вызванные пандемией COVID‑19.
Геополитическая переориентация и рост торговли (2021–2025)
Усиление геополитической напряжённости после 2022 года привело к масштабной переориентации российских торговых и энергетических потоков с европейских рынков. При этом двусторонняя торговля с Бразилией не сократилась, а напротив — демонстрировала рекордный рост. Уже в 2021 году товарооборот превысил предыдущий пик 2011 года и составил $7,5 млрд, а к 2024 году увеличился до $12,4 млрд. К 2025 году показатель стабилизировался в диапазоне $11–14,9 млрд. Россия вышла на позицию крупнейшего поставщика в Бразилию дизельного топлива и продуктов нефтепереработки, одновременно кратно нарастив поставки удобрений. Ключевым фактором такого роста стало решение бразильского правительства не присоединяться к санкционным мерам против России. Следствием этого стал заметный рост значимости России на бразильском рынке: если в 2022 году страна поднялась с 11‑го на 6‑е место среди внешних поставщиков Бразилии, то к 2025 году заняла уже 5‑е место.
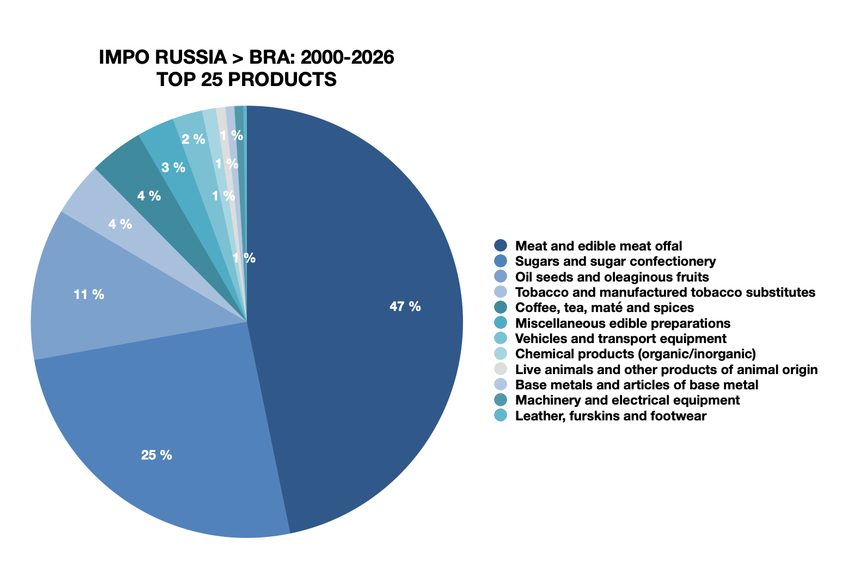
Основные товары, импортируемые Россией из Бразилии.
Структура российского импорта из Бразилии характеризуется выраженной концентрацией: на восемь товарных категорий приходится свыше 93 % всех поставок. Наибольшую долю занимает мясо и пищевые субпродукты — на них приходится 44 % бразильского экспорта в Россию. Существенный вес в структуре имеет также сахар и кондитерские изделия из сахара, доля которых достигает 23 %. Масличные культуры, шрот и гранулы формируют ещё 10 % поставок, а табак и табачные заменители, равно как и кофе, чай, мате и специи, обеспечивают по 4 % каждая из категорий. Прочие пищевые продукты составляют 3 % импорта, сопоставимую долю — также 3 % — занимают транспортные средства и оборудование. На машины и электрооборудование приходится 2 %.
Анализ 25 основных товарных позиций, импортируемых из Бразилии, демонстрирует ещё более высокую концентрацию: пять ведущих категорий — мясо, сахар, масличные культуры, табак и кофе — в совокупности обеспечивают 91 % общего объёма поставок. Такая структура наглядно отражает устойчивую специализацию бразильского экспорта на российском рынке.
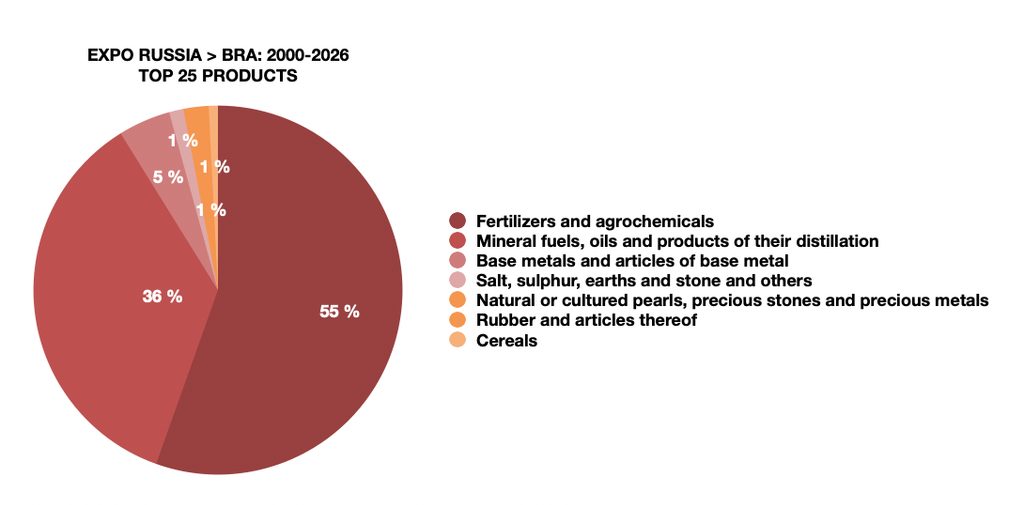
Основные товары, экспортируемые Россией в Бразилию.
Аналогичным образом, в обратном направлении наблюдается ещё более выраженная концентрация торговли — как по широким категориям, так и по отдельным товарам. На долю удобрений и агрохимикатов (52 %), топлива и энергоносителей (33 %) и цветных металлов с изделиями из них (7 %) приходится 92 % совокупного объёма российского экспорта в Бразилию за период с 2000 по 2026 год.
Перспективы
В ближайшие десятилетия у стран БРИКС откроются новые возможности для углубления торговых связей. Взаимодополняемость экономик участников блока создаёт условия для более выгодного сотрудничества — как за счёт возросшего политического и экономического веса объединения, так и благодаря механизмам перекрёстного финансирования и поддержки со стороны ключевых партнёров, в первую очередь Китая.
Один из перспективных примеров — индустрия электромобилей. По мере её развития Россия, Бразилия и Китай как «блок внутри блока» получают доступ к новому растущему и прибыльному сектору. Уже обсуждается создание общей платформы, которая могла бы обеспечить обеим странам участие в этой отрасли на равных условиях.
Ещё один важный тренд — снижение зависимости от доллара и системы SWIFT. Это не только оптимизирует торговлю и сокращает издержки, но и ослабляет влияние США как регулятора финансовых потоков. В результате повышается гибкость и динамичность двусторонних расчётов, что создаёт более благоприятные условия для сотрудничества на ближайшие годы.