 English
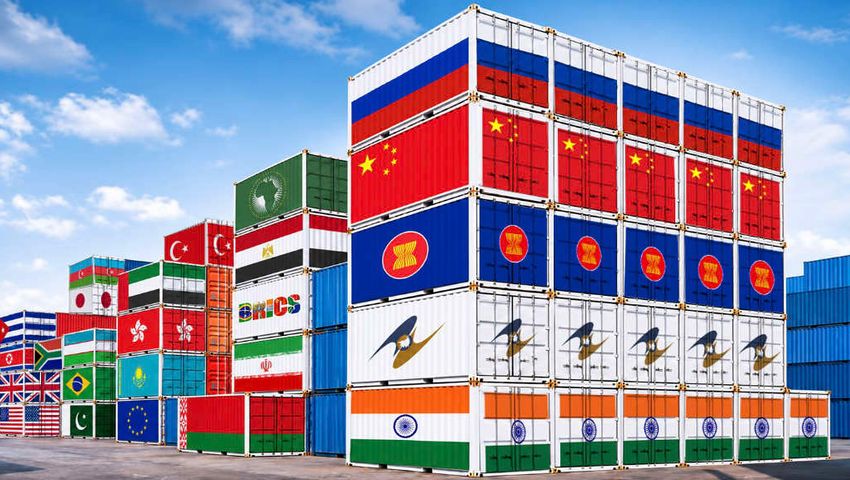

Внешнеторговый оборот России в январе — сентябре 2026 года достиг $576,2 млрд, увеличившись на 13,9% в годовом выражении: экспорт вырос до $346,5 млрд, импорт — до $229,7 млрд. Положительное сальдо торгового баланса составило $116,8 млрд, что на 13,2% больше показателя аналогичного периода 2025 года.
Рост сопровождался существенной географической перестройкой торговых потоков: товарооборот со странами Азии увеличился на 17,2%, экспорт в регион вырос на 17,7% — до $277,5 млрд, а импорт прибавил 17,6%, достигнув $158,1 млрд. Наиболее заметно ускорение проявилось в российско‑китайском торговом коридоре. Двусторонний товарооборот по итогам января — октября 2026 года достиг $242,485 млрд, увеличившись на 32,1% в годовом выражении. Российский экспорт в Китай составил $133,225 млрд (+31,5%), а китайские поставки в Россию выросли на 33% — до $109,260 млрд. Эти показатели ставят торговые отношения двух стран в ряд ключевых драйверов расширения азиатского направления российской торговли наряду с растущим спросом на промышленное оборудование, транспортные средства, металлы, сельскохозяйственную и энергетическую продукцию.
Товарооборот в $576,2 млрд и растущее положительное сальдо внешней торговли
Федеральная таможенная служба (ФТС) опубликовала итоги внешней торговли за январь — сентябрь 10 ноября 2026 года. Товарный экспорт вырос на $41,9 млрд по сравнению с аналогичным периодом 2025 года: с $304,6 до $346,5 млрд. Импорт увеличился на $28,3 млрд — с $201,4 до $229,7 млрд. В результате положительное торговое сальдо выросло со $103,2 до $116,8 млрд, прибавив около $13,6 млрд к внешнему профициту России. Темпы роста экспорта и импорта оказались относительно близкими: экспорт увеличился на 13,7% против 14,1% у импорта.
Это различие важно для понимания структуры торговли: Россия наращивает экспортные доходы, одновременно закупая больше машин, оборудования, химической продукции и других промышленных товаров у зарубежных поставщиков. Таким образом, рост оборота нельзя сводить лишь к экспортному увеличению сырьевых поставок — он также отражает более высокий спрос на импортную продукцию, необходимую для внутреннего производства, инфраструктуры, транспорта и промышленных операций.
Отдельные предварительные данные Банка России, опубликованные 11 ноября, показали, что профицит товарной торговли за девять месяцев составил $103,5 млрд, что на 21,1% выше прошлогоднего уровня. По методологии платёжного баланса экспорт достиг $355,2 млрд, импорт составил $251,7 млрд, а совокупный товарооборот — $606,9 млрд (+16,3%).
Данные Федеральной таможенной службы и Банка России формируются по разным методологиям статистического учёта, поэтому их следует рассматривать как независимые ряды показателей. При этом оба источника фиксируют рост объёмов товарной торговли и положительное сальдо внешней торговли. Статистика ФТС наиболее информативна для анализа географической и товарной структуры товарооборота, тогда как данные Банка России позволяют оценить ситуацию в контексте платёжного баланса.
Доля Азии во внешней торговле России достигла 72,1%
Географическое распределение российской торговли даёт наиболее наглядное представление о меняющейся структуре международных коммерческих связей. На страны Азии в первые девять месяцев 2026 года пришлось 72,1% совокупного внешнеторгового оборота России. Товарооборот с регионом увеличился на 17,2% в годовом выражении, существенно опережая темпы роста, зафиксированные в Европе. Азиатский экспорт в размере $277,5 млрд составил около 80% совокупного товарного экспорта России ($346,5 млрд), а импорт из азиатских стран достиг $158,1 млрд. Сложившееся региональное сальдо товарной торговли — около $119,4 млрд — наглядно демонстрирует роль азиатских рынков в формировании общего профицита внешней торговли России.
Объём торговли между Россией и Европой за 10 месяцев 2026 года
Европа остаётся вторым по значимости региональным направлением торговли, на которое приходится 16,4% совокупного товарооборота. Товарооборот с европейскими странами увеличился на 5,4%. Российский экспорт в Европу достиг $44,5 млрд (+2,3%), а импорт вырос на 8,9% — до $56,2 млрд. Образовавшийся дефицит в $11,7 млрд показывает, что объёмы европейских закупок в России оставались заметно меньше российского импорта из этого региона.
Объём торговли России и Африки за 10 месяцев 2026 года
На страны Африки пришлось 3,3% внешней торговли России, товарооборот вырос на 0,2%. Российский экспорт в Африку снизился на 0,7% — до $15,8 млрд, а импорт из африканских стран увеличился на 7,3% — до $3,6 млрд. Экспортное сальдо сохранилось на уровне около $12,2 млрд.
Рынки Северной и Южной Америки: экспорт — $8,6 млрд, импорт — $11,7 млрд
В январе — сентябре 2026 года доля Северной и Южной Америки во внешнеторговом обороте России составила 3,3%. При этом зафиксировано снижение общего объёма региональной торговли на 3,7% в годовом выражении. Экспорт на американский континент сократился более заметно — на 7,8%, до $8,6 млрд, тогда как импорт снизился умеренно — на 1%, до $11,7 млрд. Как следствие, в торговле с регионом сформировался дефицит в размере порядка $3,1 млрд. Согласно данным Федеральной таможенной службы России за указанный период, статистика по Северной и Южной Америке представлена в агрегированном виде — без детализации по отдельным субрегионам.
Торговля России и США в 2026 году
Статистика по отдельным странам даёт более детальную картину торговых отношений. США — крупнейший отдельно выделяемый североамериканский рынок в имеющихся данных. Бразилия служит наиболее показательным примером среди стран Южной Америки.
По данным Бюро переписи США, объём импорта товаров из России в США за первые девять месяцев 2026 года составил $2,412 млрд — это на 24,6% ниже уровня прошлого периода. При этом экспорт США в Россию достиг $450,7 млн, увеличившись на 4,4%. Таким образом, общий объём двусторонней торговли товарами составил примерно $2,86 млрд, и у США сложился торговый дефицит с Россией в размере $1,96 млрд.
В то же время статистика Канады показывает, что импорт товаров из России в Канаду в январе — сентябре 2026 года сократился на 44,1% и составил $39,58 млн канадских долларов.
Торговля России и Южной Америки в 2026 году
Наиболее значимым рынком Южной Америки в торговле с Россией в 2026 году выступила Бразилия: объём двусторонней товарной торговли за первые девять месяцев достиг $8,96 млрд. При этом экспорт Бразилии в Россию составил $1,31 млрд, импорт из России — $7,65 млрд д, что обусловило формирование у Бразилии торгового дефицита в размере $6,35 млрд.
Ключевыми статьями бразильского импорта из России стали нефтепродукты ($4,28 млрд) и удобрения ($2,06 млрд). В структуре бразильского экспорта в Россию заметную долю заняли замороженная говядина, кофе и соя.
Приведённые данные демонстрируют неоднородность торговых связей России с американским континентом: для Бразилии определяющее значение имеют поставки энергоресурсов и агрохимикатов, тогда как двусторонний товарооборот с США характеризуется иной товарной структурой и существенно меньшим масштабом взаимной торговли.
Океания: Австралия и Новая Зеландия в структуре региональной торговли
На долю Океании приходилась сравнительно небольшая часть международной товарной торговли России. Объём российского импорта из всего региона за январь — сентябрь 2026 года составил примерно $100 млн — это на 44,4% больше по сравнению с аналогичным периодом прошлого года.
В рамках региональной оценки ключевыми национальными рынками выступают Австралия и Новая Зеландия — две крупнейшие экономики Океании. Экономика Австралии опирается на мощный экспортный потенциал в сфере добычи полезных ископаемых, минеральных ресурсов, энергетики и сельского хозяйства. Международная коммерческая позиция Новой Зеландии особенно тесно связана с молочной, мясной, лесной промышленностью и переработкой продовольствия.
Сумма в $100 млн соответствует объёму российского импорта из Океании в целом. Её нельзя рассматривать как показатель объёма двусторонней торговли либо как величину товарооборота России отдельно с Австралией или Новой Зеландией.
Сопоставление регионов подчёркивает масштаб азиатского торгового направления: российский экспорт в Азию более чем в шесть раз превышает экспорт в Европу, а импорт из Азии почти втрое больше европейского. Это формирует коммерческую географию, существенно отличающуюся от той, при которой европейские рынки занимали в российской внешней торговле более значительное место.
Товарооборот между Китаем и Россией за десять месяцев достиг $242,5 миллиардов
Наиболее значимым двусторонним трендом стало ускорение темпов торговли между Россией и Китаем. По данным Главного таможенного управления КНР, объём товарной торговли двух стран в январе — октябре 2026 года достиг $242,485 млрд против показателя тех же десяти месяцев 2025 года, что означает рост на 32,1%. Российский экспорт в Китай увеличился на 31,5% — до $133,225 млрд, а импорт из Китая вырос на 33% — до $109,260 млрд. Таким образом, Россия сохранила двустороннее положительное сальдо товарной торговли на уровне около $23,97 млрд.
Эти цифры показывают, что рост торговли происходит в обоих направлениях, а не обусловлен исключительно российским сырьевым экспортом. Темпы роста российско‑китайской торговли — 32,1% — превышают темпы расширения всей внешней торговли Китая, включая его товарооборот с ЕС и США, и отражают растущее значение взаимосвязанных энергетических, промышленных и транспортных цепочек поставок двух стран.
Для российских экспортёров Китай является крупным рынком сбыта нефти, природного газа, угля, металлов, химической и сельскохозяйственной продукции. Для китайских производителей российский рынок открывает коммерческие возможности в сегментах автомобилей, промышленного оборудования, электротехники, электроники, строительной техники и потребительских товаров.
Корпоративную основу этих коммерческих секторов формируют крупные российские компании — «Роснефть», «Газпром», «НОВАТЭК», ОК «РУСАЛ», «Норникель», «ФосАгро», «Уралхим», «Северсталь» и НЛМК, — а также ведущие китайские промышленные и энергетические игроки: CNPC (China National Petroleum Corporation), Sinopec, CNOOC, Sany, XCMG, Zoomlion, Sinotruk и Weichai. Эти предприятия — ключевые участники отраслевых сегментов в рамках двусторонней торгово‑экономической кооперации.
Дополнительным индикатором значения китайского направления служит соотношение двустороннего товарооборота с общим объёмом российского азиатского экспорта. Совокупный двусторонний объём в $242,5 млрд сопоставим со значительной долей российского экспорта в весь азиатский регион ($277,5 млрд), хотя эти два показателя относятся к разным периодам и разным направлениям торговли, и их не следует напрямую сравнивать как тождественные величины. Коммерческое значение этого взаимодействия выходит за рамки прямого обмена готовой продукцией. Импорт промышленного оборудования поддерживает производство, автомобильную сборку, строительство и развитие инфраструктуры, а российский энергетический и минеральный экспорт обеспечивает сырьём китайских промышленных потребителей. Так формируется двусторонняя сеть взаимных поставок, связывающая производителей энергии, промышленные предприятия, логистических операторов, дистрибьюторов и промышленных заказчиков.
Экспорт минеральных продуктов составил $194,8 миллиарда
Минеральные продукты оставались основой экспортной экономики России в январе — сентябре 2026 года, обеспечив $194,8 млрд — на 14,3% больше, чем годом ранее. На эту категорию пришлось 56,2% совокупного товарного экспорта страны. Она охватывает нефть, природный газ, уголь и другие минеральные товары. Такое доминирование означает, что на экспортные доходы России и её торговый баланс по‑прежнему влияют мировые цены на энергоносители, спрос на закупки на азиатских рынках, доступность танкеров, пропускная способность трубопроводов, ставки фрахта и стоимость страхования.
В отдельные периоды отчётного периода рост мировых цен на нефть оказал поддерживающее влияние на экспортные показатели. Так, цена на российскую экспортную марку Urals, используемую для расчёта налоговых платежей, увеличилась с $67,11 за баррель в августе до $92,08 в сентябре. Этот рост цен способствовал повышению номинальной стоимости экспорта минеральных продуктов.
Экспортные доходы и поступления в федеральный бюджет — не тождественные показатели: их нельзя считать взаимозаменяемыми. Рост мировых цен на энергоносители не гарантирует пропорционального увеличения бюджетных доходов, поскольку итоговая величина формируется под влиянием комплекса факторов: объёмов добычи, динамики валютных курсов, применяемых ценовых скидок, транспортных издержек, а также обязательств на внутреннем топливном рынке.
Данный разрыв наглядно подтверждается данными о снижении нефтегазовых доходов федерального бюджета за январь — октябрь на 14,1% по сравнению с аналогичным периодом 2025 года — при одновременном росте экспортной выручки от минеральных продуктов в первые девять месяцев года. Это подчёркивает необходимость раздельного анализа трёх ключевых параметров: физических объёмов экспорта, фактически сложившихся цен реализации и итоговых бюджетных поступлений.
Для российских энергетических компаний расширяющийся азиатский рынок сохраняет коммерческую значимость. «Роснефть» и «Газпром» входят в число основных операторов, связанных с российским нефтегазовым экспортом, а «НОВАТЭК» занимает важную позицию в сегменте сжиженного природного газа. Трубопроводный экспорт «Газпрома» в Китай по газопроводу «Сила Сибири» обеспечивает устойчивую инфраструктурную связь между российской газодобычей и китайским потреблением. Контрактная мощность газопровода составляет 38 млрд кубических метров в год — этот уровень был достигнут в декабре 2024 года, а в 2025 году поставки уже превысили контрактный объём, достигнув 38,84 млрд куб. м.
Производители и экспортеры угля также участвуют в азиатской цепочке поставок, а дальневосточные порты и железнодорожная инфраструктура служат важными каналами отгрузок в Китай и другие азиатские рынки. Следующая задача — поддерживать объёмы экспорта и конкурентоспособные цены, управляя при этом возросшими логистическими издержками: увеличенной дальностью перевозок, доступностью флота, расходами на страхование и рыночной конкуренцией. Сентябрьское повышение цен внесло весомый вклад в экспортную выручку, однако устойчивость доходов будет зависеть от соотношения между ценами на сырьевые товары и стоимостью доставки российской продукции зарубежным покупателям.
Экспорт металлов вырос на 21,8% и достиг $63,5 млрд
Металлы и металлопродукция стали одной из наиболее динамично растущих крупных экспортных категорий. За первые девять месяцев 2026 года российский экспорт в этом секторе увеличился на 21,8% в годовом выражении и достиг $63,5 млрд. Темпы роста оказались выше, чем в других ключевых сегментах: так, экспорт минеральных продуктов вырос на 14,3%, а сельскохозяйственной продукции — на 15,6%. Это подтверждает сохраняющийся международный спрос на российские промышленные материалы и подчёркивает значимость металлургического сектора в экспортной структуре страны.
В категорию входят сталь, алюминий, никель, медь и другие металлопродукты, которые применяются в строительстве, машиностроении, автомобилестроении, электротехнической инфраструктуре и промышленном инжиниринге. Среди крупнейших российских промышленных производителей — ОК «РУСАЛ» (алюминий), «Норникель» (никель и другие цветные металлы), НЛМК, «Северсталь» и ММК (сталь), а также «Металлоинвест» (железная руда и продукция сталелитейного профиля). Продукция этих компаний связывает российские добывающие и перерабатывающие производства с международными рынками производителей и строительных подрядчиков.
Рост экспорта металлов имеет значение и для развития цепочек поставок с более высокой добавленной стоимостью. Экспорт переработанной металлопродукции стимулирует большую производственную активность внутри страны по сравнению с поставками необработанного сырья. Поэтому спрос со стороны строительных, инжиниринговых, транспортных и производственных отраслей Азии открывает для российских производителей возможности по расширению ассортимента полуфабрикатов и готовых изделий.
Объём экспорта металлов в размере $63,5 млрд более чем вдвое превысил выручку от экспорта сельскохозяйственной продукции, составившую $31,8 млрд. В совокупности с экспортом минеральных продуктов эти три ведущие категории обеспечили $290,1 млрд, что соответствует примерно 83,7% совокупного товарного экспорта страны. Такая концентрация отражает устойчивость сырьевой и промышленно‑материальной экспортной базы России, а также указывает на важность наращивания в долгосрочной перспективе экспорта продукции обрабатывающих отраслей и высокотехнологичных товаров.
Импорт машин и оборудования достиг $112,4 млрд: промышленный спрос продолжает расти
На стороне импорта крупнейшей категорией выступили машины, оборудование, транспортные средства и сопутствующие товары: их объём вырос на 16,1% и достиг $112,4 млрд. На эту категорию пришлось 48,9% совокупного импорта, что отражает масштаб сохраняющегося спроса России на промышленное и технологическое оборудование. В абсолютном выражении прирост оказался больше, чем по большинству других крупных импортных категорий. Коммерческая значимость этих закупок охватывает обрабатывающую промышленность, строительство, горнодобывающую отрасль, энергетику, транспорт, телекоммуникации и переработку сельскохозяйственной продукции. Промышленное оборудование необходимо для модернизации заводов, замены изношенной техники, автоматизации, расширения производственных линий и создания новых производственных мощностей. Строительная техника востребована в жилищном строительстве, индустриальных парках, дорожном и железнодорожном строительстве и энергетических проектах. Транспортные средства требуются для грузовых перевозок, логистических компаний, пассажирского транспорта и коммерческих автопарков.
Роль азиатских производителей как поставщиков на данных рынках последовательно растёт. Китайские компании формируют значительную часть предложения по ключевым сегментам: Sany, XCMG и Zoomlion — это признанные международные производители строительной и тяжёлой техники, чья продукция востребована в масштабных инфраструктурных и промышленных проектах. В сегменте коммерческого транспорта и силовых установок устойчивые позиции занимают Sinotruk и Weichai. Параллельно расширяется присутствие китайских автопроизводителей: Chery, Geely и Great Wall Motor активно наращивают долю на международных рынках, усиливая общую экспортную динамику отрасли.
Перечисленные компании служат иллюстрацией общего состава поставщиков, а не точным распределением долей в рамках импортной категории на $112,4 млрд. При этом структура остального импорта демонстрирует чёткие отраслевые приоритеты.
Химическая продукция, заняв второе место по объёму ($44,8 млрд, +11,3 %), выполняет опорную функцию для целого ряда секторов — от фармацевтики и сельского хозяйства до промышленной переработки. Стабильный рост показывают и другие категории: продовольствие и сельхозпродукция ($32,6 млрд, +4,3 %), текстиль и обувь ($15,3 млрд, +11 %), металлы и металлоизделия ($13,7 млрд, +4,2 %). Особый темп прироста зафиксирован по минеральным продуктам — их импорт увеличился в 2,5 раза, достигнув $7,3 млрд. Такая динамика отражает как текущие производственные потребности, так и перераспределение цепочек поставок.
Рост импорта машин и оборудования имеет особое значение: он демонстрирует, что внешнеторговый профицит России складывается при одновременном масштабном притоке производительных товаров. Такое поступление оборудования способно стимулировать наращивание внутреннего производства, расширение промышленных мощностей и рост производительности труда — в перспективе это может укрепить экспортный потенциал страны. При этом увеличение импорта данной категории на 16,1 % делает критически важными сохранение устойчивых связей с зарубежными поставщиками, а также поддержание конкурентоспособных условий по финансированию, расчётам и логистическим процессам.
Рост сельхозэкспорта на 15,6%: Россия активнее продаёт за рубеж, но импорт пока остаётся выше
Сельское хозяйство стало ещё одним важным фактором расширения внешней торговли России. Экспорт продовольствия и сельскохозяйственного сырья за январь — сентябрь 2026 года вырос на 15,6% и достиг $31,8 млрд. Импорт рос умереннее — на 4,3%, до $32,6 млрд. В результате дефицит сельскохозяйственной торговли составил около $800 млн. Это относительно небольшой разрыв между экспортом и импортом, но он также означает, что статус России как крупного агроэкспортёра не устраняет её зависимости от импортных продовольственных товаров и сельскохозяйственных ресурсов.
Помесячная динамика была неравномерной. В январе — марте 2026 года Россия вышла на положительное сальдо по сельхозпродукции, и в ряде последующих месяцев экспорт превышал импорт. Однако в августе импорт вновь опережал экспорт и оставался выше в конце сентября. Для сравнения: в 2025 году сельхозэкспорт снизился на 4,1% до $40,9 млрд, а импорт вырос на 15% до $43,4 млрд. Таким образом, восстановление роста экспорта в 2026 году является важным улучшением.
Российские агрокомпании и трейдеры, включая «Русагро», EFKO, «Объединённую зерновую компанию», «Содружество» и Aston, работают в различных сегментах цепочек сельскохозяйственного производства, переработки, поставок растительных масел и зерна. Подсолнечное масло, пшеница, ячмень, кукуруза, растительные масла и продукты переработки остаются важными составляющими международной сельскохозяйственной торговли России. Азиатские рынки, Ближний Восток и Африка открывают возможности для наращивания поставок, в том числе через черноморские и дальневосточные транспортные коридоры. Рост агроэкспорта важен и для коммерческих отношений России с развивающимися экономиками, где сохраняется высокий спрос на зерно, растительные масла, удобрения и сырьё для пищевой промышленности. Тем не менее дефицит в $800 млн показывает: чтобы укрепить позиции России в этом секторе, рост экспортных доходов должен сопровождаться наращиванием внутреннего производства импортируемых агроресурсов и продовольственных категорий.
Завершающие звенья экспортной структуры: химия, лесоматериалы, промышленные товары
За пределами трёх ведущих экспортных категорий значимый объём формирует химическая продукция: её экспорт за январь–сентябрь 2026 года достиг $26,9 млрд, увеличившись на 8,1%. Роль отрасли определяется её функцией поставщика критически важных материалов — удобрений, промышленных химикатов, полимеров, — востребованных в сельском хозяйстве, обрабатывающей промышленности и строительстве.
Ключевые российские производители — «ФосАгро», «Уралхим», «ЕвроХим» и «Сибур» — обеспечивают переработку природного газа и минеральных ресурсов в продукцию с более высокой добавленной стоимостью: удобрения, полимеры, нефтехимическую продукцию. Растущий спрос на агрохимикаты в Азии, Африке и на Ближнем Востоке создаёт для них устойчивые экспортные возможности.
Динамика по другим промышленным группам была разнонаправленной. Экспорт машин, оборудования и транспортных средств составил $19,1 млрд при снижении на 0,6%. Это контрастирует с ростом импорта машин и оборудования на 16,1% и отражает структурную особенность: Россия остаётся крупным экспортёром сырья и базовых материалов, но сохраняет зависимость от зарубежных поставок техники.
Экспорт лесоматериалов, целлюлозы и бумаги сократился на 4,6% — до $7,6 млрд. В то же время по текстилю, текстильным изделиям и обуви зафиксирован рост на 12,2% (до $2,6 млрд). Такая неоднородная динамика по секторам подчёркивает дифференцированный характер экспортного потенциала: уверенный рост показали металлы, сельхозпродукция и минеральные продукты, тогда как поставки древесины и машиностроительной продукции снизились. Это позволяет выделить приоритетные направления для инвестиций, наращивания перерабатывающих мощностей и развития экспортных рынков.
Изменения на европейском энергетическом рынке и новые требования к экспорту
Несмотря на растущую ориентацию России на азиатские рынки, европейское направление остаётся значимым сегментом внешней торговли. Об этом свидетельствуют объёмы товарооборота: экспорт в Европу достиг $44,5 млрд, импорт из европейских стран — $56,2 млрд. При этом структура и направления торговых потоков претерпели существенные изменения.
В энергетическом секторе продолжаются масштабные структурные корректировки. В рамках поэтапной программы ЕС по отказу от российского природного газа установлен запрет на поставки российского СПГ по долгосрочным контрактам с 1 января 2027 года. Прекращение оставшихся долгосрочных поставок трубопроводного газа запланировано на 30 сентября 2027 года, с возможным продлением до 1 ноября 2027 года при соблюдении оговорённых условий хранения. По оценкам Международного энергетического агентства, в результате поэтапного сокращения объёмы поставок трубопроводного газа и СПГ из России в ЕС могут снизиться примерно на 33 млрд кубических метров в год в период 2025–2028 годов.
Данные изменения несут существенные коммерческие последствия для широкого круга участников рынка — от производителей и трейдеров до операторов инфраструктуры и судоходных компаний. Перенаправление поставок на азиатские рынки будет зависеть от ряда критически важных факторов: наличия мощностей по сжижению газа, состояния трубопроводной инфраструктуры, доступности танкерного флота и заключения долгосрочных контрактов на поставку. Для ключевых российских энергетических операторов — таких как «Новатэк» и «Газпром» — ключевой задачей становится формирование альтернативных коммерческих направлений при одновременном сохранении экономической эффективности производства и оптимальной транспортной логистики.
Азиатский рынок и промышленные цепочки поставок: растущие возможности для бизнеса
Данные за январь–сентябрь отражают три взаимосвязанных тренда в системе внешнеэкономических связей России.
Во‑первых, произошла структурная переориентация торговли: азиатские рынки стали основным источником экспортного спроса и главным поставщиком импортных товаров — в противовес европейскому направлению. Доля Азии достигла 72,1% от общего товарооборота; при этом объём региональной торговли вырос на 17,2%. Эти показатели закрепляют за Азией роль центрального звена в архитектуре российской внешней торговли.
Во‑вторых, рост внешнеторговой активности выходит за рамки энергетического сектора. Устойчивая динамика зафиксирована по ключевым неэнергетическим группам: экспорт металлов увеличился на 21,8%, сельскохозяйственной продукции — на 15,6%, химической продукции — на 8,1%. Одновременно импорт машин и оборудования вырос на 16,1%, что отражает растущую потребность промышленности в технологическом оснащении. Эти изменения формируют более сложную и взаимосвязанную структуру внешней торговли: производители энергоносителей, металлургические предприятия, агротрейдеры, химические компании, поставщики техники и логистические операторы оказываются интегрированы в единую промышленную торговую систему.
В‑третьих, торговые отношения России с Китаем приобрели дополнительный масштаб. Двусторонний товарооборот за январь–октябрь составил $242,48 млрд, что соответствует росту на 32,1%: и экспорт, и импорт увеличивались более чем на 30%. Для бизнеса эти процессы открывают возможности в сфере закупок промышленного оборудования, поставок энергоносителей, переработки металлов, производства удобрений, зерновой торговли, транспортных услуг, складской логистики, судоходства и трансграничных платежей.
Коммерческий ландшафт включает крупнейших российских производителей — «Роснефть», «Газпром», «Новатэк», «РУСАЛ», «Норникель», НЛМК, «Северсталь», «ФосАгро», «Уралхим», «ЕвроХим» и «Сибур», — а также международных промышленных поставщиков и трейдеров, работающих на азиатских рынках. Китайские производители и энергетические компании — в том числе CNPC, Sinopec, CNOOC, Sany, XCMG, Zoomlion, Sinotruk и Weichai — выступают ключевыми звеньями промышленной и логистико‑поставочной системы российско‑китайского сотрудничества. Торговые компании Индии, Турции, стран Центральной Азии и Ближнего Востока также могут стать значимым элементом в выстраивании альтернативных каналов закупок и дистрибуции. Следующий этап коммерческой экспансии будет зависеть от способности перейти от отдельных товарных поставок к долгосрочным промышленным отношениям в сфере поставок, партнёрствам в области переработки, сервисному обслуживанию оборудования, производственной кооперации и интеграции логистики.
Резюме: измеримые результаты переориентации российской торговли
Статистика внешней торговли за январь–сентябрь 2026 года фиксирует масштаб и структурные приоритеты российской внешнеэкономической деятельности. Товарооборот в $576,2 млрд складывается из экспорта на $346,5 млрд и импорта на $229,7 млрд долларов; профицит в $116,8 млрд долларов подтверждает способность страны генерировать валютную выручку. Азиатское направление формирует значительную часть этих показателей: экспорт в регион — $277,5 млрд (почти 80% от общего экспорта), импорт из Азии — $158,1 млрд. Отдельно выделяется российско‑китайский трек: объём двустороннего товарооборота в $242,48 млрд за десять месяцев подчёркивает роль Китая как системообразующего партнёра и задаёт высокие ориентиры для развития региональной торговли.
В товарной структуре экспорта лидируют минеральные продукты — их вклад составил $194,8 млрд; значимый объём также обеспечили металлы ($63,5 млрд) и сельскохозяйственная продукция ($31,8 млрд). В импорте доминируют машины и оборудование — $112,4 млрд; заметную долю занимают химическая продукция ($44,8 млрд) и сельскохозяйственные товары ($32,6 млрд). Такая конфигурация отражает специализацию России на поставках сырьевых и базовых промышленных товаров при одновременном наращивании ввоза технологического оборудования и промежуточных продуктов.
Экономическая роль двух потоков принципиально различается: экспортная выручка выступает финансовым источником для осуществления международных закупок, тогда как импорт машин и технологий обеспечивает техническую базу промышленной деятельности и поддерживает внутреннее производство. Укрепление азиатского вектора позволяет интегрировать эти два контура — за счёт расширения торговых коридоров и наращивания устойчивых межстрановых цепочек поставок.
Главный результат девяти месяцев 2026 года выходит за рамки количественного роста профицита: он заключается в формировании новой, более азиатско‑центричной модели внешней торговли. Её опорными элементами стали усиление связей с Китаем, расширение поставок металлов и сельхозтоваров, а также растущий импорт техники и оборудования. Показатель товарооборота — $576,2 млрд — фиксирует потенциал, доступный российским предприятиям и международным контрагентам. При этом следующим этапом оценки эффективности станет переход от наращивания объёмов к качественным сдвигам: повышению доли несырьевого экспорта, развитию внутренней переработки, росту производительности и закреплению долгосрочных кооперационных связей на рынках Азии, Ближнего Востока, Африки и других регионов.
Эта статья была предоставлена М. Джаханом, аналитическим обозревателем проекта «Поворот России в Азию». Вы можете связаться с автором по адресу info@russiaspivottoasia.com.
